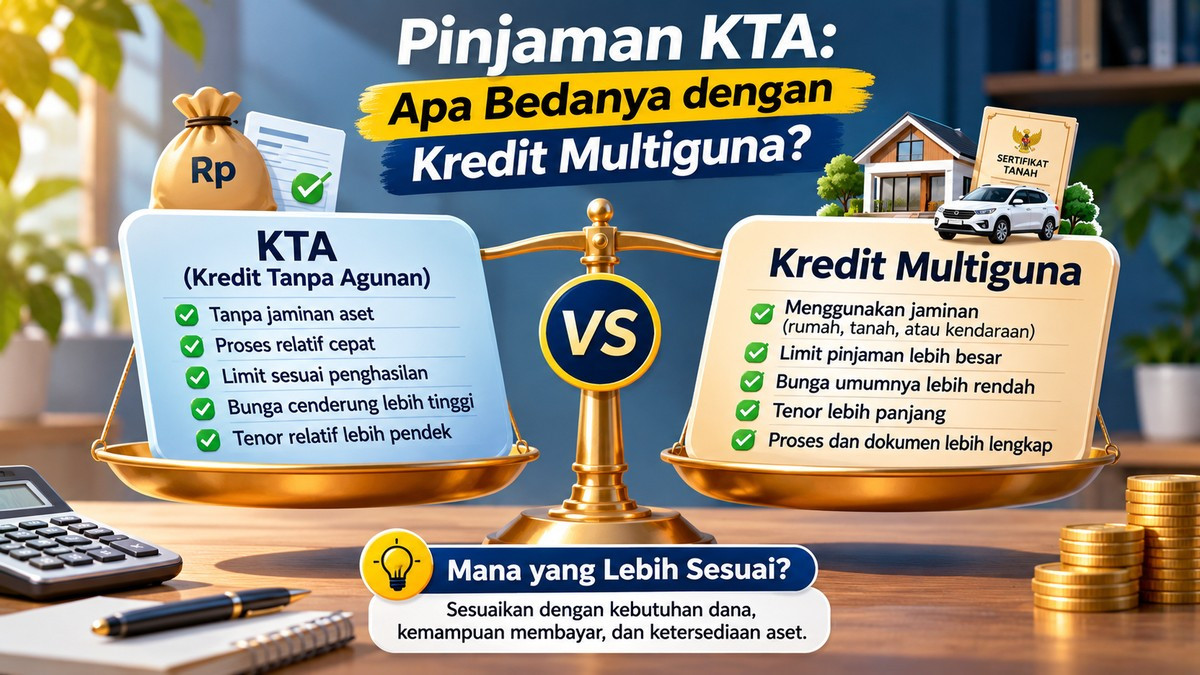
Perbedaan Pinjaman KTA dengan Kredit Multiguna
Pinjaman Kredit Tanpa Agunan (KTA) dan kredit multiguna sama-sama dapat digunakan untuk memenuhi berbagai kebutuhan keuangan. Namun, keduanya memiliki perbedaan dalam hal jaminan, bunga, limit pinjaman, persyaratan, dan risiko yang perlu dipahami sebelum mengajukan kredit.
Ketika membutuhkan dana tambahan, masyarakat memiliki berbagai pilihan pembiayaan dari perbankan. Dua di antaranya adalah Kredit Tanpa Agunan (KTA) dan kredit multiguna.
Kedua produk ini sering dianggap serupa karena dapat digunakan untuk memenuhi berbagai kebutuhan, mulai dari biaya pendidikan, renovasi rumah, kebutuhan kesehatan, hingga keperluan pribadi lainnya.
Namun, meskipun memiliki tujuan penggunaan dana yang dapat saling beririsan, KTA dan kredit multiguna memiliki karakteristik yang berbeda.
Perbedaan paling mendasar terletak pada keberadaan agunan atau jaminan. KTA tidak mensyaratkan aset sebagai jaminan, sedangkan kredit multiguna umumnya menggunakan aset tertentu sebagai agunan untuk memperoleh pembiayaan.
Lantas, apa saja perbedaan KTA dan kredit multiguna, serta mana yang lebih sesuai dengan kebutuhan keuangan?
Apa Itu Pinjaman KTA?
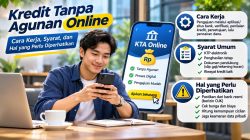
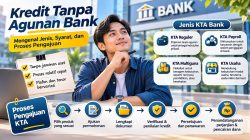
Kredit Tanpa Agunan atau KTA adalah fasilitas pinjaman yang diberikan bank kepada nasabah tanpa mensyaratkan penyerahan aset sebagai jaminan kredit.
Dalam produk ini, bank memberikan sejumlah dana kepada debitur berdasarkan hasil penilaian kelayakan kredit.
Penilaian tersebut umumnya mencakup penghasilan, pekerjaan, riwayat kredit, dan kemampuan membayar cicilan.
KTA dapat digunakan untuk berbagai kebutuhan, seperti biaya pendidikan, renovasi rumah, kesehatan, atau kebutuhan pribadi lainnya, sesuai ketentuan produk.
Karena tidak memerlukan agunan, KTA dapat menjadi alternatif bagi masyarakat yang membutuhkan dana tetapi tidak memiliki aset untuk dijaminkan.
Namun, kemudahan tersebut tidak berarti pengajuan kredit otomatis disetujui. Bank tetap melakukan penilaian terhadap kemampuan calon debitur untuk memenuhi kewajiban pembayaran.
Apa Itu Kredit Multiguna?
Kredit multiguna adalah fasilitas pembiayaan yang dapat digunakan untuk berbagai kebutuhan dengan menggunakan agunan sesuai ketentuan produk.
Dalam praktik perbankan, kredit multiguna umumnya mensyaratkan aset sebagai jaminan. Aset tersebut dapat berupa rumah, tanah, kendaraan, atau bentuk agunan lain yang diterima oleh bank.
Keberadaan agunan memungkinkan bank memberikan pembiayaan dengan mempertimbangkan nilai aset yang dijaminkan, selain kemampuan membayar calon debitur.
Kredit multiguna dapat digunakan untuk berbagai kebutuhan, seperti renovasi rumah, pendidikan, biaya kesehatan, atau keperluan lainnya.
Namun, jenis aset yang dapat dijaminkan, jumlah pinjaman, tenor, dan tujuan penggunaan dana bergantung pada kebijakan masing-masing bank.
Penting dipahami bahwa istilah kredit multiguna mengacu pada tujuan penggunaan pembiayaan yang fleksibel. Karena itu, tidak semua produk dengan nama multiguna memiliki struktur dan persyaratan yang identik.
Perbedaan KTA dan Kredit Multiguna
Untuk memahami perbedaan keduanya, berikut perbandingan berdasarkan sejumlah aspek utama.
| Aspek | Kredit Tanpa Agunan (KTA) | Kredit Multiguna |
|---|---|---|
| Agunan | Tidak memerlukan jaminan aset | Umumnya menggunakan agunan |
| Dasar penilaian | Penghasilan, riwayat kredit, dan kemampuan membayar | Kemampuan membayar serta nilai dan kelayakan agunan |
| Limit pinjaman | Bergantung pada penghasilan dan kebijakan bank | Dapat dipengaruhi nilai agunan dan kemampuan membayar |
| Bunga | Cenderung lebih tinggi | Dapat lebih rendah, bergantung pada produk |
| Tenor | Umumnya relatif lebih pendek | Dapat menawarkan tenor lebih panjang |
| Proses pengajuan | Relatif lebih sederhana | Dapat memerlukan penilaian dan pengikatan agunan |
| Risiko utama | Beban cicilan dan risiko gagal bayar | Beban cicilan serta risiko kehilangan agunan |
| Penggunaan dana | Beragam sesuai ketentuan produk | Beragam sesuai ketentuan produk |
Perbandingan tersebut merupakan gambaran umum. Ketentuan aktual dapat berbeda antara bank dan jenis produk yang ditawarkan.
1. Perbedaan dari Sisi Agunan
Agunan menjadi pembeda utama antara KTA dan kredit multiguna.
Pada KTA, calon debitur tidak diwajibkan menyerahkan aset sebagai jaminan. Bank mengandalkan penilaian terhadap kemampuan membayar dan profil risiko calon debitur.
Sementara itu, kredit multiguna umumnya mensyaratkan agunan yang dapat dinilai dan diterima oleh bank.
Sebagai contoh, seseorang yang memiliki rumah dapat mengajukan kredit multiguna dengan menjaminkan aset tersebut, sesuai ketentuan bank.
Keberadaan agunan memberikan perlindungan tambahan bagi bank apabila debitur mengalami gagal bayar.
Namun, bagi debitur, hal tersebut juga menimbulkan konsekuensi. Jika kewajiban kredit tidak dipenuhi, aset yang dijaminkan dapat menjadi objek penyelesaian kredit sesuai perjanjian dan ketentuan hukum yang berlaku.
2. Perbedaan Bunga dan Biaya Pinjaman
KTA umumnya memiliki bunga lebih tinggi dibandingkan kredit multiguna yang menggunakan agunan.
Hal ini berkaitan dengan tingkat risiko yang ditanggung bank. Karena tidak memiliki jaminan aset, KTA dapat memiliki risiko kredit yang lebih tinggi apabila debitur gagal membayar.
Pada kredit multiguna, keberadaan agunan dapat membantu menurunkan risiko bagi bank sehingga memungkinkan penawaran bunga yang lebih kompetitif.
Namun, bunga kredit tidak hanya ditentukan oleh keberadaan agunan.
Besaran bunga juga dapat dipengaruhi oleh:
- Profil risiko calon debitur.
- Jumlah pinjaman.
- Jangka waktu pembayaran.
- Jenis produk dan kebijakan bank.
- Status nasabah serta hasil penilaian kredit.
Selain bunga, calon debitur perlu memperhitungkan biaya administrasi, provisi, asuransi jika berlaku, dan biaya lain yang tercantum dalam perjanjian.
Karena itu, membandingkan pinjaman sebaiknya dilakukan berdasarkan total biaya hingga lunas, bukan hanya persentase bunga.
3. Perbedaan Limit dan Jumlah Pinjaman
Jumlah pinjaman yang dapat diperoleh melalui KTA umumnya ditentukan berdasarkan penghasilan, kemampuan membayar, dan kebijakan bank.
Karena tidak menggunakan agunan, bank perlu memastikan bahwa pendapatan calon debitur cukup untuk memenuhi cicilan.
Pada kredit multiguna, nilai aset yang dijaminkan dapat menjadi salah satu faktor dalam menentukan limit pinjaman.
Sebagai ilustrasi, seseorang yang memiliki aset bernilai tinggi dapat memiliki peluang memperoleh limit pembiayaan yang lebih besar dibandingkan KTA, apabila memenuhi penilaian kredit bank.
Namun, nilai agunan tidak secara otomatis menentukan jumlah pinjaman yang disetujui.
Bank tetap mempertimbangkan kemampuan membayar, kondisi aset, dan faktor risiko lainnya.
4. Perbedaan Tenor dan Cicilan
KTA umumnya menawarkan jangka waktu pembayaran yang relatif lebih pendek dibandingkan kredit multiguna beragunan.
Sementara itu, kredit multiguna dapat menawarkan tenor lebih panjang, bergantung pada jenis produk dan agunan yang digunakan.
Tenor yang lebih panjang dapat membantu mengurangi besarnya cicilan bulanan.
Namun, hal tersebut juga dapat meningkatkan total bunga yang dibayarkan selama masa kredit.
Karena itu, calon debitur perlu mempertimbangkan keseimbangan antara cicilan bulanan dan total biaya pinjaman.
5. Perbedaan Persyaratan dan Proses Pengajuan
Pengajuan KTA umumnya membutuhkan dokumen identitas, bukti penghasilan, informasi pekerjaan, dan dokumen pendukung lainnya.
Bank kemudian melakukan penilaian terhadap kelayakan kredit calon debitur.
Pada kredit multiguna, selain dokumen pribadi dan keuangan, calon debitur juga perlu menyiapkan dokumen terkait aset yang akan dijaminkan.
Bank dapat melakukan penilaian terhadap nilai dan kondisi aset, serta memproses pengikatan agunan sesuai ketentuan yang berlaku.
Proses tersebut dapat membuat pengajuan kredit multiguna memerlukan tahapan tambahan dibandingkan KTA.
Namun, waktu pengajuan dan pencairan dana tetap bergantung pada kebijakan bank, kelengkapan dokumen, serta hasil verifikasi.
Simulasi Sederhana: KTA atau Kredit Multiguna?
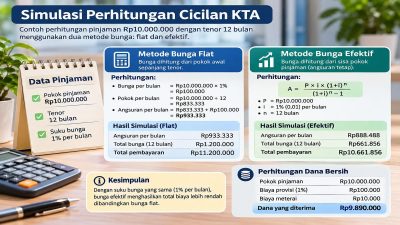
Untuk memahami bagaimana perbedaan kedua produk dapat memengaruhi keputusan keuangan, berikut ilustrasi sederhana.
Misalnya, seseorang membutuhkan dana sebesar Rp50 juta untuk renovasi rumah.
Ia memiliki dua pilihan:
| Komponen | KTA | Kredit Multiguna |
|---|---|---|
| Jumlah pinjaman | Rp50 juta | Rp50 juta |
| Agunan | Tidak ada | Menggunakan aset |
| Bunga | Berpotensi lebih tinggi | Berpotensi lebih rendah |
| Tenor | Relatif lebih pendek | Dapat lebih panjang |
| Proses | Relatif lebih sederhana | Memerlukan penilaian agunan |
| Risiko | Beban cicilan | Beban cicilan dan risiko terhadap agunan |
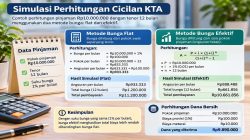
Jika memilih KTA, peminjam tidak perlu menjaminkan aset. Namun, cicilan bulanan dapat lebih besar apabila bunga lebih tinggi dan tenor lebih pendek.
Sebaliknya, kredit multiguna dapat menawarkan cicilan lebih ringan apabila memiliki bunga lebih rendah dan tenor lebih panjang.
Namun, peminjam harus mempertimbangkan risiko terhadap aset yang dijaminkan.
Simulasi ini hanya menggambarkan karakteristik umum kedua produk. Perhitungan aktual memerlukan informasi bunga, tenor, biaya, dan ketentuan bank yang dipilih.
Mana yang Lebih Baik, KTA atau Kredit Multiguna?
Tidak ada satu produk yang selalu lebih baik untuk semua orang.
Pilihan yang tepat bergantung pada kebutuhan dana, kondisi keuangan, ketersediaan aset, dan toleransi terhadap risiko.
KTA dapat dipertimbangkan jika:
- Membutuhkan dana tanpa menjaminkan aset.
- Memiliki penghasilan yang dapat diverifikasi.
- Membutuhkan proses pengajuan yang relatif sederhana.
- Jumlah pinjaman masih sesuai dengan kemampuan membayar.
- Tidak ingin menanggung risiko terhadap aset yang dijaminkan.
Kredit multiguna dapat dipertimbangkan jika:
- Membutuhkan pembiayaan dalam jumlah relatif besar.
- Memiliki aset yang dapat dijaminkan.
- Menginginkan kemungkinan memperoleh bunga lebih kompetitif.
- Membutuhkan tenor pembayaran yang lebih panjang.
- Memahami konsekuensi hukum dan keuangan dari penggunaan agunan.
Sebelum memilih, calon debitur sebaiknya membandingkan beberapa produk dari bank yang berbeda dan menghitung kemampuan membayar cicilan secara realistis.
Hal yang Perlu Diperhatikan Sebelum Mengajukan Pinjaman
Baik KTA maupun kredit multiguna tetap merupakan kewajiban keuangan yang harus dibayar kembali.
Sebelum mengajukan pinjaman, ada beberapa hal yang perlu diperhatikan.
Pertama, tentukan kebutuhan dana secara realistis. Hindari mengambil pinjaman lebih besar dari kebutuhan hanya karena bank menawarkan limit yang tinggi.
Kedua, hitung kemampuan membayar cicilan. Pastikan pembayaran pinjaman tidak mengganggu kebutuhan pokok dan kewajiban keuangan lainnya.
Ketiga, bandingkan total biaya pinjaman. Periksa bunga, tenor, biaya administrasi, provisi, dan ketentuan pelunasan.
Keempat, pahami risiko gagal bayar. Keterlambatan pembayaran dapat menimbulkan denda dan memengaruhi riwayat kredit.
Kelima, periksa legalitas layanan. Ajukan pinjaman melalui bank resmi dan baca seluruh ketentuan dalam perjanjian kredit.
Khusus kredit multiguna, calon debitur perlu memahami konsekuensi penggunaan aset sebagai jaminan sebelum menyetujui pengikatan agunan.
Kesimpulan
Kredit Tanpa Agunan dan kredit multiguna sama-sama dapat digunakan untuk memenuhi berbagai kebutuhan pembiayaan. Namun, keduanya memiliki perbedaan mendasar dalam hal agunan, bunga, limit pinjaman, tenor, persyaratan, dan risiko.
KTA memberikan akses pinjaman tanpa menjaminkan aset, sedangkan kredit multiguna umumnya menggunakan agunan untuk memperoleh pembiayaan.
KTA dapat menjadi pilihan bagi masyarakat yang membutuhkan dana tanpa memiliki atau tanpa ingin menjaminkan aset. Sementara itu, kredit multiguna dapat dipertimbangkan bagi mereka yang membutuhkan pembiayaan lebih besar dan memiliki aset yang dapat dijaminkan.
Pada akhirnya, keputusan mengambil pinjaman sebaiknya tidak hanya didasarkan pada kemudahan memperoleh dana atau besarnya limit kredit.
Pinjaman yang tepat adalah pinjaman yang sesuai dengan kebutuhan, kemampuan membayar, dan risiko yang sanggup ditanggung oleh debitur.