Menghitung Biaya Pinjaman dan Cicilan Bunga KTA
Bunga menjadi salah satu faktor penting ketika memilih Kredit Tanpa Agunan (KTA). Namun, angka bunga yang terlihat kecil belum tentu membuat pinjaman lebih murah. Untuk mengetahui biaya sebenarnya, calon peminjam perlu menghitung angsuran bulanan, total pembayaran, biaya tambahan, dan dana bersih yang diterima.
Sebelum mengajukan pinjaman, ada baiknya memahami cara bank menghitung bunga. Dua penawaran dengan nominal dan tenor sama bisa menghasilkan total biaya berbeda karena menggunakan metode perhitungan atau biaya tambahan yang tidak sama.
Apa Itu Bunga KTA?
Bunga KTA adalah biaya yang dibayarkan peminjam kepada bank sebagai imbalan atas fasilitas pinjaman. Besarnya bunga umumnya dipengaruhi oleh jumlah pinjaman, tenor, jenis fasilitas, profil pemohon, serta kebijakan bank.
Dalam penawaran KTA, bunga dapat ditampilkan dalam bentuk persentase per bulan atau per tahun. Namun, angka tersebut belum cukup untuk membandingkan dua produk.
Perhatikan juga:
- Metode bunga: flat atau efektif.
- Tenor: berapa lama pinjaman harus dilunasi.
- Biaya provisi dan administrasi: biaya yang mungkin dipotong saat pencairan.
- Biaya lain: misalnya meterai, asuransi jika disetujui, denda keterlambatan, atau biaya pelunasan dipercepat.
OJK juga menekankan pentingnya informasi mengenai metode perhitungan bunga dan biaya yang melekat pada produk kredit. <Cite refs={[“turn704968search48”]}/>
Bunga Flat dan Bunga Efektif: Apa Bedanya?
Dua metode yang perlu dipahami calon peminjam adalah bunga flat dan bunga efektif.
1. Bunga flat
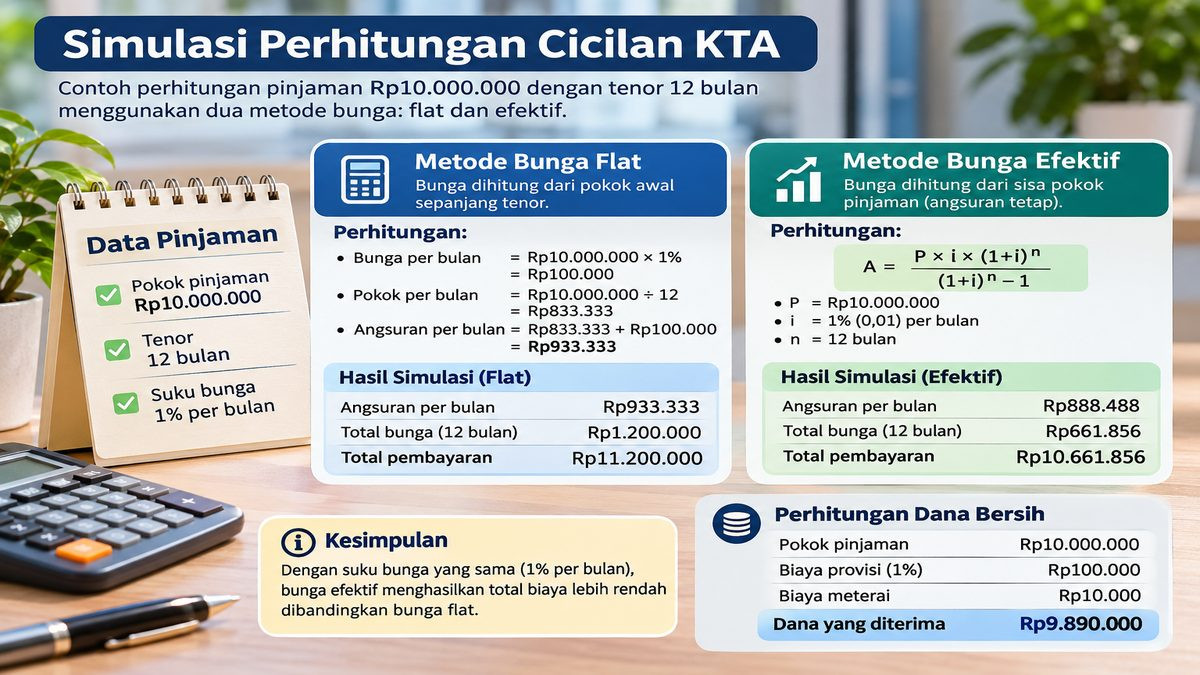
Pada metode flat, bunga dihitung berdasarkan pokok pinjaman awal. Karena dasar perhitungannya tidak berkurang, jumlah bunga per bulan tetap selama tenor.
Rumus sederhana:
Bunga per bulan = Pokok pinjaman × Suku bunga flat per bulan
Kemudian:
Angsuran bulanan = Pokok pinjaman ÷ Tenor + Bunga per bulan
Metode ini mudah dihitung dan dipahami. Namun, bunga flat tidak menunjukkan secara langsung biaya bunga terhadap sisa utang yang terus menurun.
2. Bunga efektif
Pada metode efektif, bunga dihitung berdasarkan sisa pokok pinjaman. Ketika pokok utang berkurang, porsi bunga juga ikut menurun.
Pada skema angsuran tetap dengan bunga efektif, jumlah angsuran bulanan dapat dibuat tetap, tetapi komposisi pokok dan bunga di dalamnya berubah setiap bulan.
Rumus angsuran tetap dengan bunga efektif:
[A = \frac{P \times i \times (1+i)^n}{(1+i)^n-1}]
Keterangan:
- A = angsuran bulanan
- P = pokok pinjaman
- i = suku bunga efektif per bulan
- n = jumlah bulan tenor
Metode ini digunakan dalam sejumlah fasilitas kredit dengan angsuran tetap. Contoh rumus dan simulasi juga dipublikasikan dalam dokumen informasi produk OCBC.
Contoh Menghitung Cicilan KTA dengan Bunga Flat
Misalnya seseorang mengajukan pinjaman sebesar Rp10 juta, dengan bunga flat 1% per bulan dan tenor 12 bulan.
Langkah 1: Hitung pokok per bulan
Rp10.000.000 ÷ 12 = Rp833.333
Langkah 2: Hitung bunga per bulan
Rp10.000.000 × 1% = Rp100.000
Langkah 3: Hitung angsuran bulanan
Rp833.333 + Rp100.000 = Rp933.333
Langkah 4: Hitung total pembayaran
Rp933.333 × 12 = sekitar Rp11.200.000
Dengan demikian:
| Komponen | Nilai |
|---|---|
| Pokok pinjaman | Rp10.000.000 |
| Bunga per bulan | Rp100.000 |
| Angsuran bulanan | Rp933.333 |
| Total bunga selama 12 bulan | Rp1.200.000 |
| Total pembayaran | Rp11.200.000 |
Artinya, pinjaman Rp10 juta dengan bunga flat 1% per bulan menghasilkan total bunga Rp1,2 juta selama satu tahun, sebelum memperhitungkan biaya tambahan.
Contoh Menghitung Cicilan dengan Bunga Efektif
Sekarang gunakan nominal dan tenor yang sama, tetapi bunga 1% efektif per bulan.
Dengan rumus angsuran tetap, hasilnya sekitar:
| Komponen | Nilai |
|---|---|
| Pokok pinjaman | Rp10.000.000 |
| Bunga efektif | 1% per bulan |
| Tenor | 12 bulan |
| Angsuran bulanan | sekitar Rp888.488 |
| Total pembayaran | sekitar Rp10.661.856 |
| Total bunga | sekitar Rp661.856 |
Dalam contoh ini, bunga efektif 1% per bulan menghasilkan total bunga lebih rendah daripada bunga flat 1% per bulan.
Penting: bunga flat 1% dan bunga efektif 1% bukan dua penawaran yang setara. Angka persentasenya sama, tetapi dasar perhitungannya berbeda. Karena itu, jangan membandingkan suku bunga hanya dari persentase yang tertera.
Perbandingan Simulasi Bunga Flat dan Efektif
Berikut gambaran sederhana untuk pinjaman Rp10 juta selama 12 bulan:
| Komponen | Flat 1% per bulan | Efektif 1% per bulan |
|---|---|---|
| Angsuran bulanan | Rp933.333 | Sekitar Rp888.488 |
| Total bunga | Rp1.200.000 | Sekitar Rp661.856 |
| Total pembayaran | Rp11.200.000 | Sekitar Rp10.661.856 |
Simulasi ini hanya untuk menjelaskan perbedaan metode. Perhitungan resmi bank dapat memiliki ketentuan, pembulatan, biaya, atau struktur angsuran tersendiri.
Contoh Bunga KTA dari Produk Bank
Suku bunga aktual berbeda berdasarkan produk, tenor, dan kategori nasabah. Berikut contoh informasi yang dipublikasikan bank.
BCA Personal Loan
BCA mencantumkan suku bunga angsuran flat untuk fasilitas Personal Loan Retail sebagai berikut:
| Tenor | Bunga flat per bulan |
|---|---|
| 12 bulan | 1,00% |
| 24 bulan | 1,03% |
| 36 bulan | 1,07% |
Untuk kategori Corporate atau Payroll, bunga yang tercantum lebih rendah:
| Tenor | Bunga flat per bulan |
|---|---|
| 12 bulan | 0,90% |
| 24 bulan | 0,93% |
| 36 bulan | 0,97% |
BCA juga mencantumkan biaya provisi sebesar 1% dari pokok pinjaman atau minimum Rp100.000, serta biaya meterai. Besaran bunga dan biaya dapat berubah mengikuti ketentuan bank.
Maybank KTA
Maybank mempublikasikan bunga berdasarkan tenor dan kategori nasabah. Contohnya, untuk nasabah payroll dengan pendapatan Rp4–6 juta, bunga yang tercantum berkisar dari 0,99% per bulan untuk tenor 12 bulan hingga 1,39% untuk tenor 60 bulan.
Maybank menjelaskan metode perhitungannya sebagai flat anuitas dengan cicilan tetap, sehingga porsi pokok dan bunga berubah setiap bulan. Terdapat pula ketentuan provisi yang dapat dipotong langsung dari dana pencairan.
Perbandingan ini menunjukkan bahwa angka bunga perlu dibaca bersama metode perhitungan dan kategori nasabah. Bunga yang lebih rendah belum tentu berarti biaya total lebih rendah jika tenor atau biaya lainnya berbeda.
Jangan Lupakan Biaya di Luar Bunga
Selain bunga, pinjaman dapat memiliki biaya tambahan. Beberapa di antaranya:
| Jenis biaya | Penjelasan |
|---|---|
| Provisi | Biaya yang dikenakan atas fasilitas pinjaman, umumnya berdasarkan persentase pokok atau nominal minimum |
| Administrasi | Biaya pemrosesan atau pengelolaan fasilitas, jika berlaku |
| Meterai | Biaya dokumen perjanjian |
| Asuransi | Dapat berlaku jika peminjam menyetujui perlindungan asuransi |
| Denda keterlambatan | Biaya ketika angsuran tidak dibayar sesuai jadwal |
| Pelunasan dipercepat | Biaya yang mungkin dikenakan jika pinjaman dilunasi sebelum tenor berakhir |
BCA, misalnya, mencantumkan provisi, meterai, denda keterlambatan, serta biaya administrasi pelunasan dipercepat dalam ketentuan Personal Loan.
Menghitung Dana Bersih yang Diterima
Jumlah pinjaman yang disetujui belum tentu sama dengan dana bersih yang masuk rekening.
Misalnya:
- Pokok pinjaman: Rp10.000.000
- Provisi: 1% atau Rp100.000
- Meterai: Rp10.000
Maka:
Dana bersih = Rp10.000.000 − Rp100.000 − Rp10.000
Dana yang diterima menjadi Rp9.890.000.
Namun, jika biaya tersebut dipotong di awal, kewajiban angsuran tetap dapat dihitung dari pokok pinjaman Rp10 juta sesuai perjanjian. Inilah sebabnya calon peminjam perlu membandingkan dana bersih yang diterima dengan total pembayaran selama tenor.
Cara Membandingkan Dua Penawaran KTA
Agar tidak terjebak pada angka bunga saja, bandingkan kedua penawaran menggunakan data yang sama:
- Nominal pinjaman: pastikan jumlah pokoknya sama.
- Tenor: bandingkan jangka waktu yang sama.
- Metode bunga: pastikan apakah flat, efektif, atau metode lain.
- Angsuran bulanan: lihat jumlah yang harus dibayar setiap bulan.
- Total pembayaran: jumlahkan seluruh angsuran.
- Biaya awal: periksa provisi, administrasi, meterai, dan asuransi.
- Dana bersih: hitung jumlah yang benar-benar masuk rekening.
- Ketentuan pelunasan: periksa biaya jika ingin melunasi lebih awal.
Jika tersedia, gunakan simulasi resmi bank dan minta rincian tertulis sebelum menyetujui pinjaman.
Kesimpulan
Bunga KTA perlu dipahami bersama metode perhitungan, tenor, dan biaya tambahan. Bunga flat dihitung dari pokok awal, sedangkan bunga efektif dihitung dari sisa pokok pinjaman. Karena dasar perhitungannya berbeda, persentase yang sama dapat menghasilkan total biaya berbeda.
Sebelum mengajukan, hitung angsuran bulanan, total pembayaran, dan dana bersih yang diterima. Dengan begitu, keputusan tidak hanya didasarkan pada klaim bunga rendah, tetapi pada biaya pinjaman yang benar-benar harus ditanggung.