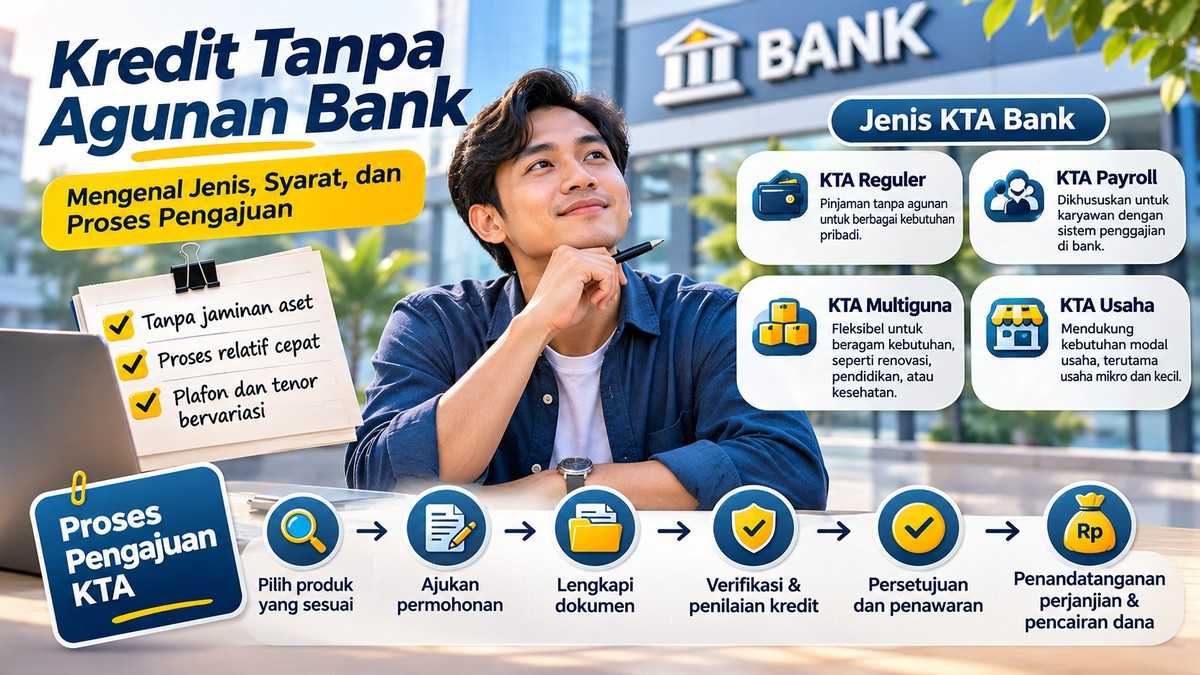
Kredit Tanpa Agunan Bank
Kredit Tanpa Agunan (KTA) menjadi salah satu alternatif pembiayaan bagi masyarakat yang membutuhkan dana tanpa harus menjaminkan aset. Namun, setiap produk memiliki ketentuan, persyaratan, dan proses pengajuan yang perlu dipahami sebelum mengambil keputusan.
Kebutuhan pembiayaan tidak selalu dapat dipenuhi dari tabungan atau pendapatan bulanan. Dalam kondisi tertentu, masyarakat membutuhkan akses dana tambahan untuk memenuhi kebutuhan pribadi, membiayai pendidikan, melakukan renovasi rumah, hingga mengembangkan usaha.
Salah satu produk perbankan yang dapat dipertimbangkan adalah Kredit Tanpa Agunan (KTA).
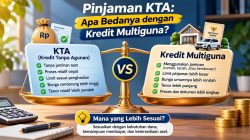
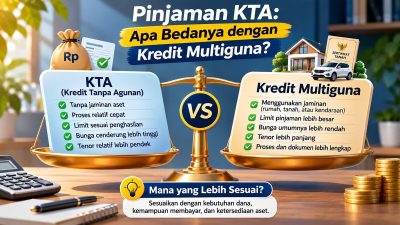
Berbeda dengan kredit yang mensyaratkan jaminan berupa aset, KTA memungkinkan nasabah memperoleh pinjaman tanpa menyerahkan rumah, tanah, atau kendaraan sebagai agunan.
Meski demikian, setiap bank memiliki kebijakan tersendiri dalam menentukan jenis produk, batas pinjaman, persyaratan calon debitur, dan mekanisme pengajuan.
Lantas, apa saja jenis Kredit Tanpa Agunan yang ditawarkan bank, bagaimana persyaratannya, dan seperti apa proses pengajuannya?
Mengenal Jenis Kredit Tanpa Agunan Bank
Secara umum, produk KTA perbankan dapat dibedakan berdasarkan kelompok nasabah, tujuan penggunaan dana, dan mekanisme pengajuan.
Pembagian ini penting karena tidak semua produk KTA memiliki persyaratan yang sama. Produk yang ditujukan kepada karyawan dengan fasilitas penggajian melalui bank, misalnya, dapat memiliki ketentuan berbeda dari pinjaman yang ditawarkan kepada masyarakat umum.
1. KTA Reguler
KTA reguler merupakan fasilitas pinjaman tanpa agunan yang ditawarkan kepada nasabah perorangan untuk memenuhi berbagai kebutuhan.
Produk ini umumnya dapat digunakan untuk kebutuhan konsumtif maupun keperluan pribadi lainnya, seperti biaya pendidikan, renovasi rumah, kesehatan, dan kebutuhan darurat.
Salah satu karakteristik KTA reguler adalah calon debitur tidak selalu diwajibkan menjadi nasabah dari bank pemberi pinjaman sebelum mengajukan kredit.
Namun, bank tetap melakukan penilaian terhadap kelayakan calon debitur, termasuk penghasilan, pekerjaan, dan riwayat kredit.
2. KTA Payroll
KTA payroll merupakan fasilitas pinjaman tanpa agunan yang ditujukan kepada karyawan perusahaan yang menyalurkan gaji melalui bank tertentu.
Dalam sistem payroll, perusahaan bekerja sama dengan bank untuk menyalurkan gaji karyawan secara berkala.
Karena bank memiliki informasi mengenai arus penghasilan nasabah, proses penilaian kredit dapat menjadi lebih praktis dalam kondisi tertentu.
KTA payroll juga dapat menawarkan limit pinjaman atau tenor yang berbeda dari produk reguler, bergantung pada kebijakan bank.
Namun, status sebagai nasabah payroll tidak secara otomatis menjamin pengajuan kredit akan disetujui.
3. KTA Multiguna
KTA multiguna merupakan pinjaman tanpa agunan yang dapat digunakan untuk berbagai kebutuhan sesuai ketentuan produk.
Berbeda dengan kredit yang secara khusus ditujukan untuk pembelian barang atau pembiayaan kegiatan tertentu, pinjaman multiguna umumnya memberikan fleksibilitas penggunaan dana.
Calon debitur tetap perlu memastikan bahwa tujuan penggunaan pinjaman sesuai dengan ketentuan dalam perjanjian kredit.
4. KTA untuk Kebutuhan Usaha
Sebagian bank juga menawarkan fasilitas pinjaman tanpa agunan untuk mendukung kebutuhan usaha, terutama bagi pelaku usaha mikro dan kecil.
Dana dapat digunakan untuk kebutuhan seperti pembelian persediaan, pembayaran operasional, atau pengembangan kegiatan usaha, sesuai ketentuan produk.
Berbeda dengan KTA untuk kebutuhan pribadi, pengajuan pinjaman usaha dapat mensyaratkan dokumen tambahan, seperti bukti aktivitas usaha, laporan keuangan, rekening koran, atau dokumen legalitas usaha.
Tidak semua produk pinjaman usaha tanpa agunan memiliki skema yang sama. Karena itu, calon debitur perlu memeriksa apakah produk yang ditawarkan benar-benar merupakan KTA atau fasilitas pembiayaan lain dengan persyaratan berbeda.
Apa Saja Syarat Mengajukan KTA Bank?
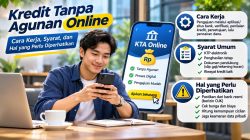
Persyaratan pengajuan KTA ditentukan oleh masing-masing bank. Meski demikian, terdapat beberapa ketentuan umum yang biasanya perlu dipenuhi calon debitur.
| Persyaratan | Penjelasan |
|---|---|
| Kewarganegaraan : | Umumnya diperuntukkan bagi Warga Negara Indonesia |
| Usia : | Memenuhi batas usia minimum dan maksimum yang ditentukan bank |
| Identitas : | Memiliki KTP elektronik yang masih berlaku |
| Penghasilan : | Memiliki penghasilan yang dapat diverifikasi |
| Pekerjaan : | Karyawan, profesional, atau wiraswasta sesuai ketentuan produk |
| Riwayat kredit : | Memiliki profil kredit yang memenuhi penilaian bank |
| Domisili : | Berada di wilayah layanan atau cakupan pengajuan bank |
| Rekening bank : | Memiliki rekening untuk pencairan dana dan pembayaran cicilan, sesuai ketentuan produk |
Bank juga dapat menetapkan persyaratan penghasilan minimum, masa kerja, masa operasional usaha, atau batas usia saat pinjaman berakhir.
Dokumen yang Perlu Disiapkan
Selain memenuhi persyaratan umum, calon debitur biasanya diminta menyiapkan dokumen pendukung.
Dokumen yang dapat diperlukan antara lain:
- Kartu Tanda Penduduk (KTP).
- Nomor Pokok Wajib Pajak (NPWP), sesuai ketentuan bank.
- Slip gaji atau surat keterangan penghasilan.
- Rekening koran atau rekening tabungan beberapa bulan terakhir.
- Surat keterangan kerja atau dokumen pendukung pekerjaan.
- Dokumen usaha bagi calon debitur yang berstatus wiraswasta.
- Dokumen tambahan sesuai kebutuhan verifikasi bank.
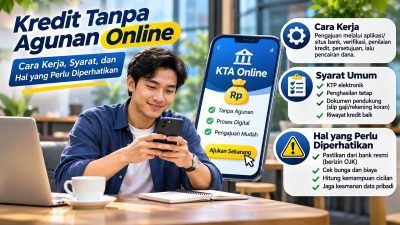
Persyaratan tersebut tidak berlaku secara seragam untuk seluruh produk KTA. Sebagian bank telah menyediakan pengajuan digital yang memungkinkan calon debitur mengunggah dokumen langsung melalui aplikasi.
Bagaimana Proses Pengajuan KTA Bank?
Secara umum, proses pengajuan KTA terdiri atas beberapa tahapan, mulai dari memilih produk hingga pencairan dana.
1. Memilih Produk KTA yang Sesuai
Langkah pertama adalah menentukan produk KTA yang sesuai dengan kebutuhan dan kondisi keuangan.
Calon debitur dapat membandingkan beberapa bank berdasarkan:
- Batas maksimum pinjaman.
- Jangka waktu pembayaran.
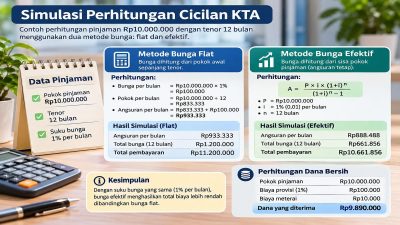
- Suku bunga dan metode perhitungan bunga.
- Biaya administrasi dan provisi.
- Persyaratan penghasilan.
- Kemudahan proses pengajuan.
Pemilihan produk sebaiknya tidak hanya didasarkan pada besarnya limit pinjaman. Total biaya dan kemampuan membayar cicilan juga perlu menjadi pertimbangan utama.
2. Mengajukan Permohonan Pinjaman
Setelah menentukan produk, calon debitur dapat mengajukan permohonan melalui saluran yang disediakan bank.
Pengajuan dapat dilakukan melalui kantor cabang, situs resmi, atau aplikasi perbankan digital, bergantung pada produk yang dipilih.
Pada tahap ini, calon debitur biasanya diminta mengisi informasi mengenai identitas, pekerjaan, penghasilan, jumlah pinjaman, dan jangka waktu pembayaran.
3. Melengkapi Dokumen Persyaratan
Bank akan meminta dokumen pendukung untuk memverifikasi informasi yang diberikan calon debitur.
Dokumen tersebut dapat diunggah melalui aplikasi atau diserahkan langsung kepada pihak bank.
Kelengkapan dan kesesuaian dokumen menjadi salah satu faktor yang memengaruhi kelancaran proses pengajuan.
4. Proses Verifikasi dan Penilaian Kredit
Setelah dokumen diterima, bank melakukan verifikasi dan penilaian terhadap calon debitur.
Penilaian tersebut dapat mencakup:
- Kesesuaian identitas dan dokumen.
- Stabilitas dan besaran penghasilan.
- Kemampuan membayar cicilan.
- Riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) OJK.
- Risiko kredit berdasarkan kebijakan internal bank.
Pada tahap ini, bank dapat meminta informasi tambahan atau melakukan konfirmasi kepada calon debitur.
5. Persetujuan dan Penawaran Kredit
Jika permohonan memenuhi ketentuan, bank akan memberikan persetujuan kredit.
Bank kemudian menyampaikan informasi mengenai jumlah pinjaman yang disetujui, suku bunga, tenor, cicilan bulanan, biaya, dan ketentuan lainnya.
Jumlah pinjaman yang disetujui tidak selalu sama dengan jumlah yang diajukan.
Karena itu, calon debitur perlu memeriksa kembali seluruh ketentuan sebelum menyetujui penawaran tersebut.
6. Penandatanganan Perjanjian dan Pencairan Dana
Setelah menyetujui penawaran, calon debitur menandatangani perjanjian kredit sesuai prosedur bank.
Dana kemudian dicairkan ke rekening yang telah ditentukan setelah seluruh persyaratan terpenuhi.
Waktu pencairan dapat berbeda antara satu bank dan bank lainnya. Pengajuan digital tidak selalu berarti dana langsung cair, karena proses verifikasi dan persetujuan tetap diperlukan.
Berapa Lama Proses Pengajuan KTA?
Lama proses pengajuan KTA bergantung pada kebijakan bank, kelengkapan dokumen, profil calon debitur, dan metode pengajuan.
Sebagian bank menawarkan proses yang relatif cepat bagi nasabah yang telah memenuhi persyaratan dan memiliki rekening payroll.
Sementara itu, pengajuan yang membutuhkan verifikasi tambahan dapat memerlukan waktu lebih lama.
Sebagai contoh, Maybank Indonesia menyebutkan bahwa pencairan KTA bagi nasabah yang telah memiliki rekening Maybank dapat dilakukan dalam tiga hari setelah seluruh dokumen diterima, sesuai ketentuan produk yang berlaku.
Informasi tersebut merupakan contoh dari satu produk bank, bukan jaminan waktu pencairan untuk seluruh pengajuan KTA.
Apa yang Menentukan KTA Disetujui atau Ditolak?
Keputusan pemberian kredit sepenuhnya bergantung pada hasil penilaian bank terhadap calon debitur.
Beberapa faktor yang dapat memengaruhi keputusan tersebut antara lain:
Kemampuan membayar
Bank menilai apakah penghasilan calon debitur cukup untuk memenuhi cicilan pinjaman setelah memperhitungkan kewajiban keuangan lainnya.
Riwayat kredit
Riwayat pembayaran kredit sebelumnya menjadi salah satu pertimbangan dalam menilai perilaku pembayaran calon debitur.
Stabilitas penghasilan
Penghasilan yang dapat diverifikasi dan relatif stabil dapat membantu bank menilai kemampuan pembayaran.
Kelengkapan dokumen
Informasi yang tidak sesuai atau dokumen yang belum lengkap dapat menghambat proses verifikasi.
Kebijakan internal bank
Setiap bank memiliki standar penilaian risiko dan kebijakan pemberian kredit yang dapat berbeda.
Dengan demikian, tidak ada satu faktor yang secara otomatis menjamin persetujuan KTA.
Tips Sebelum Mengajukan Kredit Tanpa Agunan
Sebelum mengajukan KTA, calon debitur sebaiknya melakukan beberapa langkah berikut.
- Tentukan kebutuhan dana secara realistis. Ajukan pinjaman sesuai kebutuhan, bukan semata-mata berdasarkan limit maksimum yang ditawarkan.
- Bandingkan beberapa produk bank. Perhatikan bunga, tenor, biaya, dan total pembayaran.
- Hitung kemampuan membayar. Pastikan cicilan tidak mengganggu kebutuhan pokok dan kewajiban keuangan lainnya.
- Periksa riwayat kredit. Pastikan informasi kredit yang tercatat sesuai dengan kondisi sebenarnya.
- Baca perjanjian kredit. Pahami ketentuan denda keterlambatan, pelunasan dipercepat, dan biaya tambahan.
- Gunakan saluran resmi bank. Hindari pihak yang menjanjikan persetujuan kredit dengan meminta pembayaran tidak resmi.
KTA dapat menjadi instrumen pembiayaan yang membantu ketika digunakan secara terukur. Namun, pinjaman tetap merupakan kewajiban yang harus dibayar kembali sesuai perjanjian.
Kesimpulan
Kredit Tanpa Agunan merupakan fasilitas pinjaman perbankan yang memungkinkan masyarakat memperoleh dana tanpa menyerahkan aset sebagai jaminan.
Produk KTA memiliki beragam bentuk, mulai dari pinjaman reguler, KTA payroll, hingga fasilitas yang ditujukan untuk kebutuhan usaha.
Setiap produk memiliki persyaratan dan mekanisme pengajuan yang berbeda. Karena itu, calon debitur perlu memahami karakteristik produk, menyiapkan dokumen, serta memastikan kemampuan membayar sebelum mengajukan pinjaman.
Pada akhirnya, keberhasilan memperoleh KTA bukan hanya ditentukan oleh persetujuan bank, tetapi juga oleh kemampuan debitur mengelola pinjaman secara bertanggung jawab.
Catatan Penting! : Detail bunga, limit, tenor, dan waktu pencairan produk bank dapat berubah. Ada baik sebelum mengambil keputusan kembali mengecek, informasi produk melalui situs resmi bank terkait.