KTA Ditolak? Ini Cara Memperbaiki Pengajuan agar Lebih Siap
Pengajuan Kredit Tanpa Agunan (KTA) tidak selalu berakhir dengan persetujuan. Meskipun sudah melengkapi dokumen, memiliki penghasilan tetap, dan memenuhi persyaratan usia, bank tetap dapat menolak permohonan pinjaman setelah melakukan analisis kredit.
Penolakan tersebut bisa disebabkan oleh berbagai hal, mulai dari riwayat kredit dalam SLIK OJK, penghasilan yang dinilai belum mencukupi, beban cicilan yang terlalu besar, hingga ketidaksesuaian data saat proses verifikasi.
Namun, KTA ditolak bukan berarti seseorang tidak akan pernah bisa memperoleh pinjaman dari bank. Ada beberapa langkah yang dapat dilakukan untuk memperbaiki profil keuangan dan mempersiapkan pengajuan berikutnya.
BACA JUGA: Syarat Pengajuan KTA: Dokumen, Penghasilan, dan Status Pekerjaan
Hal terpenting adalah mengetahui penyebab penolakan terlebih dahulu. Tanpa memahami masalahnya, mengajukan KTA kembali hanya berisiko mengulang hasil yang sama.
1. Kenali Penyebab Pengajuan KTA Ditolak
Setiap bank memiliki kebijakan dan metode penilaian risiko masing-masing. Karena itu, penyebab penolakan tidak selalu sama antara satu pemohon dan pemohon lainnya.
Berikut beberapa faktor yang umum menjadi pertimbangan bank.
Riwayat kredit bermasalah
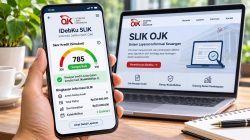
Bank dapat memeriksa riwayat pembayaran pinjaman melalui Sistem Layanan Informasi Keuangan (SLIK) OJK.
Jika terdapat tunggakan, keterlambatan pembayaran, atau kredit bermasalah, kondisi tersebut dapat memengaruhi penilaian risiko.
Namun, SLIK bukan satu-satunya penentu persetujuan. OJK menegaskan bahwa informasi dalam SLIK merupakan salah satu sumber informasi untuk analisis kelayakan, sedangkan keputusan akhir berada pada masing-masing lembaga keuangan.
Penghasilan tidak memenuhi ketentuan
Setiap produk KTA memiliki persyaratan penghasilan minimum. Jika pendapatan calon peminjam berada di bawah ketentuan, pengajuan dapat ditolak.
Bank juga tidak hanya melihat jumlah penghasilan. Stabilitas pendapatan dan bukti penerimaan gaji atau pemasukan usaha dapat menjadi bagian dari proses penilaian.
Beban cicilan terlalu besar
Memiliki penghasilan tetap tidak otomatis berarti seseorang mampu membayar pinjaman tambahan.
Jika sebagian besar pendapatan sudah digunakan untuk membayar cicilan kendaraan, kartu kredit, pinjaman online, atau fasilitas kredit lainnya, bank dapat menilai kemampuan pembayaran belum memadai.
Status pekerjaan belum memenuhi persyaratan
Sebagian produk KTA ditujukan untuk karyawan tetap atau pegawai dari perusahaan tertentu. Ada pula produk yang menerima wiraswasta dan profesional dengan persyaratan dokumen tambahan.
Jika status pekerjaan tidak sesuai dengan ketentuan produk, pengajuan bisa tidak dilanjutkan.
Dokumen atau data tidak sesuai
Perbedaan informasi antara formulir, KTP, slip gaji, rekening, dan dokumen pekerjaan dapat menghambat proses verifikasi.
Dokumen yang tidak lengkap, tidak terbaca, atau sulit diverifikasi juga dapat menjadi alasan permohonan tidak disetujui.
Jumlah pinjaman tidak sesuai kemampuan
Calon peminjam yang mengajukan plafon terlalu besar dibandingkan penghasilannya dapat dinilai memiliki risiko pembayaran lebih tinggi.
Dalam kondisi tertentu, bank mungkin menilai jumlah pinjaman yang diminta tidak sesuai dengan kemampuan keuangan pemohon.
2. Cari Tahu Alasan Penolakan dari Bank
Langkah pertama setelah menerima pemberitahuan penolakan adalah mencari tahu penyebabnya.
Jangan langsung mengajukan pinjaman ke bank lain sebelum memahami masalah yang membuat permohonan sebelumnya tidak disetujui.
Hubungi layanan pelanggan atau petugas bank melalui kanal resmi. Tanyakan apakah terdapat informasi mengenai faktor yang menyebabkan pengajuan tidak memenuhi kriteria.
Bank mungkin tidak mengungkap seluruh parameter penilaian internal atau skor risiko. Namun, pemohon tetap dapat meminta penjelasan umum mengenai kelengkapan dokumen, persyaratan produk, atau hasil verifikasi.
Beberapa pertanyaan yang dapat diajukan antara lain:
- Apakah penolakan berkaitan dengan riwayat kredit?
- Apakah penghasilan belum memenuhi persyaratan?
- Apakah status pekerjaan tidak sesuai dengan ketentuan produk?
- Apakah terdapat dokumen yang belum lengkap atau tidak dapat diverifikasi?
- Apakah terdapat kewajiban kredit yang memengaruhi kemampuan membayar?
Informasi tersebut membantu menentukan langkah perbaikan yang tepat.
3. Periksa dan Perbaiki Riwayat Kredit melalui SLIK OJK
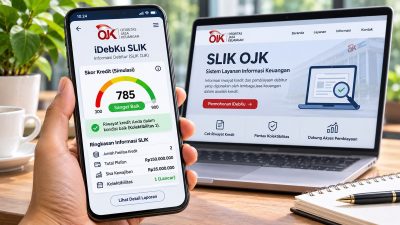
Jika penolakan diduga berkaitan dengan riwayat kredit, periksa laporan Informasi Debitur (iDeb) melalui layanan SLIK OJK.
Pemeriksaan dapat dilakukan secara mandiri melalui situs resmi:https://idebku.ojk.go.id
Setelah memperoleh laporan, periksa beberapa informasi berikut:
- Daftar fasilitas kredit atau pembiayaan.
- Nama lembaga keuangan pemberi pinjaman.
- Status fasilitas kredit.
- Sisa kewajiban atau baki debet.
- Riwayat pembayaran.
- Kualitas kredit atau kolektibilitas.
- Informasi tunggakan yang masih tercatat.
Jika menemukan kredit bermasalah, lakukan langkah berikut.
Pertama, selesaikan kewajiban yang masih tertunggak.
Hubungi lembaga pemberi pinjaman untuk memastikan jumlah kewajiban yang harus dibayar. Jika belum mampu melunasi sekaligus, tanyakan kemungkinan penyelesaian atau restrukturisasi sesuai kebijakan lembaga tersebut.
Kedua, simpan bukti pelunasan.
Setelah kewajiban diselesaikan, simpan bukti pembayaran dan mintalah surat keterangan lunas jika tersedia.
Ketiga, pastikan informasi diperbarui.
Jika status kredit belum berubah dalam laporan iDeb, hubungi lembaga keuangan yang melaporkan data tersebut. Sampaikan bukti pelunasan dan minta pemeriksaan atas informasi yang masih tercatat.
Pelunasan tidak berarti seluruh riwayat pembayaran masa lalu langsung hilang. Yang perlu dipastikan adalah status kewajiban dan informasi yang dilaporkan telah diperbarui secara benar.
Perlu diingat, SLIK bukan daftar hitam otomatis. OJK menjelaskan bahwa informasi SLIK bersifat netral dan hanya menjadi salah satu bahan pertimbangan dalam analisis kelayakan kredit.
4. Kurangi Beban Cicilan Sebelum Mengajukan KTA Kembali
Jika penyebab penolakan berkaitan dengan kemampuan membayar, perbaikan perlu dimulai dari kondisi keuangan.
Bank akan mempertimbangkan apakah penghasilan pemohon cukup untuk memenuhi kewajiban kredit yang sudah berjalan sekaligus membayar cicilan baru.
Sebagai ilustrasi:
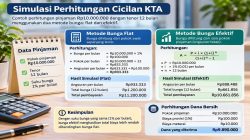
Seseorang memiliki penghasilan bersih Rp6 juta per bulan. Ia masih membayar cicilan kendaraan sebesar Rp1,2 juta dan cicilan pinjaman lain sebesar Rp800 ribu.
Total kewajiban cicilannya saat ini mencapai Rp2 juta per bulan.
Jika mengajukan KTA dengan perkiraan cicilan Rp1,5 juta, total kewajiban akan meningkat menjadi Rp3,5 juta.
| Keterangan | Nilai |
|---|---|
| Penghasilan bersih | Rp6.000.000 |
| Cicilan kendaraan | Rp1.200.000 |
| Cicilan pinjaman lain | Rp800.000 |
| Perkiraan cicilan KTA baru | Rp1.500.000 |
| Total cicilan setelah KTA | Rp3.500.000 |
| Rasio cicilan terhadap penghasilan | 58,3% |
Dalam ilustrasi tersebut, sekitar 58,3% penghasilan bersih digunakan untuk membayar cicilan.
Angka ini bukan batas resmi yang berlaku untuk seluruh bank. Setiap lembaga keuangan memiliki kebijakan penilaian kemampuan membayar masing-masing.
Namun, ilustrasi tersebut menunjukkan mengapa jumlah cicilan perlu diperhitungkan sebelum mengajukan pinjaman.
Beberapa langkah yang dapat dilakukan:
- Selesaikan cicilan kecil jika kondisi keuangan memungkinkan.
- Hindari menambah pinjaman konsumtif.
- Kurangi penggunaan kartu kredit yang tidak diperlukan.
- Sesuaikan jumlah pinjaman dengan kemampuan membayar.
- Pertimbangkan tenor yang sesuai, bukan sekadar memilih cicilan bulanan paling kecil.
Tujuannya bukan hanya meningkatkan peluang persetujuan, tetapi juga mencegah masalah pembayaran setelah pinjaman cair.
5. Perbaiki Dokumen dan Bukti Penghasilan
Jika penolakan berkaitan dengan dokumen, pastikan seluruh informasi yang disampaikan dapat diverifikasi.
Untuk karyawan, dokumen yang perlu diperiksa antara lain:
- KTP yang masih berlaku.
- Slip gaji terbaru.
- Surat keterangan kerja jika diminta.
- Mutasi rekening penerimaan gaji.
- NPWP sesuai ketentuan produk.
Bagi wiraswasta atau pekerja profesional, bukti penghasilan dapat berupa mutasi rekening, dokumen legalitas usaha, laporan keuangan, atau bukti transaksi yang relevan.
Pastikan nama, alamat, nomor identitas, dan informasi pekerjaan konsisten pada seluruh dokumen.
Jika penghasilan tidak diterima melalui satu rekening, siapkan bukti transaksi yang dapat menjelaskan sumber pendapatan tersebut.
Jangan mengubah atau memanipulasi dokumen agar terlihat memenuhi persyaratan. Selain berisiko membuat pengajuan ditolak, tindakan tersebut dapat menimbulkan persoalan hukum.
6. Sesuaikan Jumlah Pinjaman dengan Penghasilan
Kesalahan lain yang perlu dihindari adalah mengajukan plafon pinjaman terlalu besar.
Bank tidak hanya menilai apakah seseorang memenuhi batas penghasilan minimum. Lembaga keuangan juga mempertimbangkan jumlah kewajiban dan kemampuan membayar selama masa pinjaman.
Misalnya, calon peminjam memiliki penghasilan bersih Rp5 juta per bulan. Ia membutuhkan dana Rp20 juta, tetapi kemampuan membayar cicilannya terbatas.
Daripada memaksakan pengajuan dengan plafon yang besar, calon peminjam sebaiknya menghitung kembali kebutuhan dana dan jumlah cicilan yang realistis.
Perhatikan tiga hal:
- Jumlah dana yang benar-benar dibutuhkan.
- Besaran cicilan setiap bulan.
- Total bunga dan biaya selama masa pinjaman.
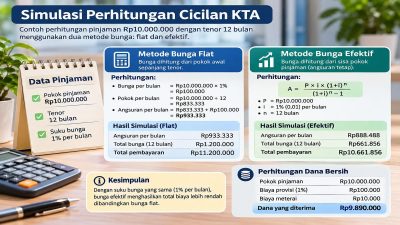
Jangan hanya memilih tenor panjang karena cicilan terlihat lebih ringan. Tenor yang lebih panjang dapat membuat total biaya pinjaman menjadi lebih besar.
7. Jangan Terburu-buru Mengajukan KTA ke Banyak Bank
Setelah pengajuan ditolak, sebagian orang langsung mencoba mengajukan pinjaman ke beberapa bank sekaligus.
Cara ini belum tentu menyelesaikan masalah.
Jika penyebab penolakan sebelumnya adalah penghasilan yang tidak mencukupi, tunggakan kredit, atau beban cicilan yang terlalu tinggi, mengajukan permohonan baru tanpa perbaikan tidak akan mengubah kondisi tersebut.
Lebih baik lakukan evaluasi terlebih dahulu:
- Pastikan penyebab penolakan sudah diketahui.
- Perbaiki faktor yang masih dapat diperbaiki.
- Periksa kembali persyaratan produk bank tujuan.
- Ajukan pinjaman hanya ketika profil keuangan sudah lebih siap.
Tidak ada satu masa tunggu yang berlaku universal setelah KTA ditolak. Waktu pengajuan kembali bergantung pada penyebab penolakan, kebijakan bank, dan apakah kondisi pemohon sudah mengalami perbaikan.
Karena itu, jangan percaya pada klaim bahwa menunggu sejumlah hari tertentu pasti membuat pengajuan berikutnya disetujui.
8. Waspadai Jasa yang Menjanjikan KTA Pasti Disetujui
Ketika pengajuan KTA ditolak, calon peminjam mungkin menemukan tawaran jasa yang menjanjikan persetujuan pinjaman dengan imbalan sejumlah uang.
Waspadai tawaran seperti:
- Jasa membersihkan SLIK dengan pembayaran tertentu.
- Jaminan KTA disetujui tanpa pemeriksaan.
- Tawaran mengubah kolektibilitas secara instan.
- Permintaan OTP, PIN, atau kata sandi rekening.
- Permintaan transfer biaya ke rekening pribadi sebelum pencairan.
Tidak ada pihak yang dapat menjamin persetujuan KTA hanya dengan mengubah data atau membayar sejumlah uang kepada perantara.
Jika terdapat kesalahan dalam informasi SLIK, penyelesaiannya harus dilakukan melalui lembaga keuangan yang melaporkan data dan mekanisme resmi yang tersedia.
Pastikan komunikasi dilakukan melalui situs, kantor, atau layanan resmi lembaga keuangan.
9. Kapan Sebaiknya Mengajukan KTA Kembali?
Pengajuan ulang sebaiknya dilakukan setelah penyebab penolakan sebelumnya ditangani.
Tidak perlu terburu-buru mengejar persetujuan jika kondisi keuangan belum berubah.
Sebelum mengajukan kembali, gunakan daftar pemeriksaan berikut.
| Hal yang diperiksa | Kondisi yang diharapkan |
|---|---|
| Riwayat kredit | Tidak ada tunggakan yang belum diselesaikan. |
| Informasi SLIK | Data sudah sesuai dengan kondisi kewajiban terbaru. |
| Penghasilan | Memenuhi ketentuan produk dan dapat dibuktikan. |
| Status pekerjaan | Sesuai dengan kriteria bank. |
| Beban cicilan | Masih memungkinkan untuk menanggung cicilan baru. |
| Dokumen | Lengkap, konsisten, dan dapat diverifikasi. |
| Jumlah pinjaman | Sesuai kebutuhan dan kemampuan membayar. |
Jika seluruh aspek tersebut sudah diperbaiki, calon peminjam dapat mempertimbangkan pengajuan kembali.
Namun, persetujuan tetap bergantung pada hasil analisis bank. Tidak ada perbaikan tertentu yang dapat menjamin KTA pasti disetujui.
Kesimpulan
KTA ditolak bukan berarti kesempatan memperoleh pinjaman dari bank tertutup selamanya. Penolakan dapat terjadi karena berbagai faktor, mulai dari riwayat kredit, penghasilan, beban cicilan, status pekerjaan, hingga ketidaksesuaian dokumen.
Langkah terbaik adalah mencari tahu penyebab penolakan, memeriksa SLIK OJK jika diperlukan, menyelesaikan kewajiban yang tertunggak, dan memperbaiki kemampuan membayar.
Setelah itu, sesuaikan jumlah pinjaman dengan kebutuhan dan kondisi keuangan sebelum mengajukan kembali.
Kredit bukan sekadar soal mendapatkan persetujuan bank. Kemampuan membayar cicilan sampai lunas jauh lebih penting daripada memperoleh plafon pinjaman sebesar-besarnya.