SLIK OJK dan Pengajuan KTA
Sebelum mengajukan Kredit Tanpa Agunan (KTA), ada satu hal yang sebaiknya diperiksa selain penghasilan dan kelengkapan dokumen, yaitu riwayat kredit dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
SLIK menyimpan informasi mengenai fasilitas kredit atau pembiayaan yang pernah dan sedang dimiliki seseorang. Informasi tersebut dapat digunakan bank untuk menilai bagaimana calon peminjam memenuhi kewajiban pembayaran sebelumnya.
Bagi calon peminjam, riwayat kredit yang kurang baik dapat menjadi hambatan dalam memperoleh KTA. Namun, bukan berarti setiap keterlambatan pembayaran otomatis membuat pengajuan ditolak.
Lantas, bagaimana sebenarnya SLIK OJK memengaruhi persetujuan KTA? Apa arti kolektibilitas 1 sampai 5, bagaimana cara mengecek riwayat kredit, dan apa yang harus dilakukan jika ditemukan catatan bermasalah?
1. Apa Itu SLIK OJK dan Mengapa Penting dalam Pengajuan KTA?
Sistem Layanan Informasi Keuangan (SLIK) merupakan sistem informasi yang dikelola oleh Otoritas Jasa Keuangan (OJK). Sistem ini menyediakan informasi mengenai riwayat kredit atau pembiayaan debitur yang dilaporkan oleh lembaga jasa keuangan.
Sebelumnya, masyarakat lebih mengenal pemeriksaan riwayat kredit dengan istilah BI Checking. Sejak pengelolaan informasi tersebut beralih kepada OJK, layanan ini dikenal sebagai SLIK.
Informasi dalam SLIK dapat mencakup:
- Identitas debitur.
- Fasilitas kredit atau pembiayaan yang dimiliki.
- Plafon atau jumlah fasilitas pinjaman.
- Baki debet atau sisa kewajiban.
- Riwayat pembayaran angsuran.
- Jumlah hari keterlambatan pembayaran.
- Kualitas kredit atau kolektibilitas.
- Informasi terkait restrukturisasi kredit.
Bagi bank, informasi tersebut membantu proses analisis risiko sebelum memberikan pinjaman.
Dalam pengajuan KTA, pemeriksaan riwayat kredit menjadi relevan karena produk ini tidak mensyaratkan agunan berupa aset. Bank perlu mempertimbangkan berbagai informasi untuk menilai kemampuan dan kedisiplinan calon peminjam dalam memenuhi kewajiban keuangan.
OJK juga menegaskan bahwa SLIK bukan satu-satunya penentu persetujuan kredit. Keputusan tetap berada pada masing-masing lembaga jasa keuangan berdasarkan analisis kelayakan, manajemen risiko, dan prinsip kehati-hatian.
2. Mengenal Kolektibilitas Kredit dalam SLIK OJK
Salah satu informasi penting dalam laporan SLIK adalah kolektibilitas atau kualitas kredit.
Kolektibilitas menggambarkan kondisi pembayaran kewajiban debitur. Dalam pengelompokan kredit perbankan, terdapat lima tingkat kolektibilitas.
| Kolektibilitas | Keterangan | Gambaran kondisi |
|---|---|---|
| Kol 1 | Lancar | Pembayaran kewajiban berjalan sesuai ketentuan. |
| Kol 2 | Dalam Perhatian Khusus (DPK) | Terdapat keterlambatan pembayaran yang masuk kategori perhatian khusus. |
| Kol 3 | Kurang Lancar | Pembayaran mengalami masalah yang lebih serius. |
| Kol 4 | Diragukan | Kualitas pembayaran menunjukkan risiko tinggi. |
| Kol 5 | Macet | Kewajiban kredit berada dalam kategori kredit macet. |
Dalam ketentuan perbankan, pengelompokan keterlambatan secara umum berkaitan dengan jumlah hari tunggakan:
- Kol 1: tidak terdapat tunggakan.
- Kol 2: tunggakan 1–90 hari.
- Kol 3: tunggakan 91–120 hari.
- Kol 4: tunggakan 121–180 hari.
- Kol 5: tunggakan lebih dari 180 hari.
Klasifikasi tersebut merupakan gambaran umum untuk kualitas kredit perbankan. Penilaian pada lembaga dan jenis pembiayaan tertentu dapat mengikuti ketentuan yang berlaku bagi masing-masing lembaga.
Apa pengaruh setiap kolektibilitas terhadap pengajuan KTA?
Kolektibilitas 1: peluang pengajuan relatif lebih baik
Kol 1 menunjukkan bahwa pembayaran kredit tercatat lancar. Kondisi ini menjadi catatan positif ketika bank menilai kedisiplinan calon peminjam.
Namun, kolektibilitas lancar tidak otomatis menjamin KTA disetujui. Bank tetap memeriksa penghasilan, pekerjaan, jumlah kewajiban, dan kemampuan membayar.
Kolektibilitas 2: perlu pemeriksaan lebih lanjut
Kol 2 menunjukkan adanya keterlambatan pembayaran yang masuk kategori Dalam Perhatian Khusus.
Status ini tidak selalu membuat pengajuan KTA langsung ditolak. Bank dapat mempertimbangkan penyebab keterlambatan, kondisi kewajiban saat ini, serta profil keuangan calon peminjam secara keseluruhan.
Meski demikian, catatan keterlambatan tetap dapat memengaruhi penilaian risiko.
Kolektibilitas 3 sampai 5: berpotensi menjadi hambatan serius
Kol 3, Kol 4, dan Kol 5 menunjukkan kualitas kredit yang semakin bermasalah.
Jika masih terdapat kewajiban yang menunggak atau kredit belum diselesaikan, calon peminjam dapat menghadapi kesulitan lebih besar ketika mengajukan KTA.
Bank dapat menilai bahwa risiko gagal bayar terlalu tinggi. Karena itu, menyelesaikan kewajiban bermasalah menjadi langkah penting sebelum mengajukan pinjaman baru.
3. Apakah SLIK OJK yang Buruk Otomatis Membuat KTA Ditolak?
Tidak selalu. Perlu dibedakan antara catatan kredit bermasalah dan keputusan akhir pemberian pinjaman.
SLIK menyediakan informasi yang digunakan lembaga keuangan dalam proses penilaian. Sistem tersebut tidak secara otomatis menyetujui atau menolak pengajuan KTA.
Bank memiliki kebijakan analisis kredit masing-masing. Selain riwayat pembayaran, beberapa faktor yang dapat dipertimbangkan antara lain:
- Penghasilan: apakah pendapatan calon peminjam cukup untuk membayar cicilan?
- Status pekerjaan: apakah sumber penghasilannya relatif stabil dan dapat dibuktikan?
- Beban utang: berapa besar cicilan yang sudah harus dibayar setiap bulan?
- Riwayat pembayaran: apakah terdapat keterlambatan atau kewajiban yang belum diselesaikan?
- Jumlah pinjaman: apakah nominal yang diajukan sesuai dengan kemampuan keuangan?
- Kebijakan internal bank: apakah profil calon peminjam memenuhi kriteria produk KTA?
Sebagai ilustrasi, dua orang dapat memiliki penghasilan yang sama, tetapi hasil analisis kreditnya berbeda.
Orang pertama memiliki penghasilan Rp7 juta per bulan, tidak memiliki tunggakan, dan beban cicilannya relatif rendah.
Orang kedua juga berpenghasilan Rp7 juta per bulan, tetapi memiliki beberapa pinjaman aktif dan riwayat keterlambatan pembayaran.
Meskipun penghasilannya sama, tingkat risiko kedua calon peminjam tersebut tidak otomatis dianggap setara.
Itulah sebabnya, riwayat kredit perlu dilihat bersama kondisi keuangan secara keseluruhan.
4. Bagaimana Cara Mengecek SLIK OJK Sebelum Mengajukan KTA?
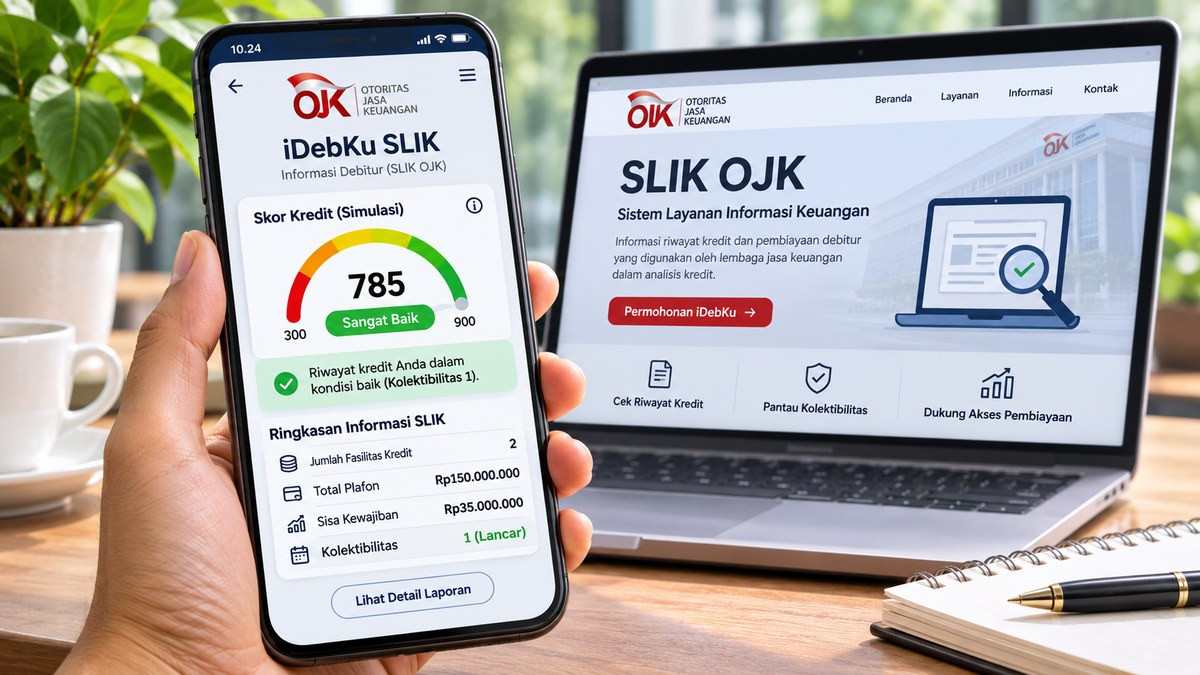
Calon peminjam dapat memeriksa informasi kredit atas namanya sendiri melalui layanan iDebKu OJK.
Pemeriksaan ini penting untuk mengetahui apakah terdapat pinjaman aktif, tunggakan, atau informasi lain yang perlu diperiksa sebelum mengajukan KTA.
Berikut langkah umumnya:
- Buka situs resmi iDebKu OJK di https://idebku.ojk.go.id.
- Pilih menu pendaftaran.
- Isi informasi yang diminta, termasuk jenis debitur dan nomor identitas.
- Lengkapi data diri sesuai dokumen identitas.
- Unggah dokumen dan foto verifikasi sesuai instruksi.
- Kirim permohonan dan simpan nomor pendaftaran.
- Pantau proses permohonan hingga hasil iDeb diterima.
Pastikan seluruh data yang dimasukkan sesuai dengan identitas resmi.
Laporan iDeb dapat membantu calon peminjam memeriksa informasi seperti fasilitas kredit, sisa kewajiban, dan kualitas pembayaran yang tercatat.
Apa yang harus diperiksa dalam laporan iDeb?
Jangan hanya melihat angka kolektibilitas. Periksa juga beberapa informasi berikut:
- Nama lembaga keuangan yang melaporkan fasilitas kredit.
- Status pinjaman, apakah masih aktif atau sudah lunas.
- Jumlah sisa kewajiban.
- Jumlah hari keterlambatan.
- Riwayat pembayaran.
- Informasi restrukturisasi jika pernah dilakukan.
Jika menemukan informasi yang tidak sesuai dengan kondisi sebenarnya, jangan langsung mengajukan KTA. Periksa terlebih dahulu sumber data dan hubungi lembaga keuangan yang melaporkannya.
5. Bagaimana Jika SLIK OJK Menunjukkan Kredit Bermasalah?
Jika laporan SLIK menunjukkan catatan kredit bermasalah, langkah pertama adalah mencari tahu sumber permasalahannya.
Jangan langsung menganggap seluruh catatan tersebut merupakan kesalahan sistem. Periksa apakah memang terdapat pinjaman yang belum dibayar, keterlambatan pembayaran, atau data yang belum diperbarui.
Berikut beberapa langkah yang dapat dilakukan.
Pertama, lunasi kewajiban yang masih tertunggak.
Jika masih memiliki tunggakan, hubungi lembaga pemberi pinjaman untuk mengetahui jumlah kewajiban yang harus diselesaikan.
Jika tidak mampu membayar sekaligus, tanyakan apakah tersedia mekanisme penyelesaian atau restrukturisasi sesuai kebijakan lembaga tersebut.
Kedua, minta bukti pelunasan.
Setelah seluruh kewajiban diselesaikan, simpan bukti pembayaran dan minta surat keterangan lunas apabila tersedia.
Dokumen tersebut penting sebagai bukti jika informasi dalam laporan kredit belum mencerminkan kondisi terbaru.
Ketiga, hubungi lembaga keuangan yang melaporkan data.
Jika status kredit belum berubah setelah pelunasan, hubungi bank atau perusahaan pembiayaan terkait.
Sampaikan bukti pembayaran dan minta pemeriksaan serta pembaruan informasi yang dilaporkan ke SLIK.
Keempat, periksa kembali laporan iDeb.
Setelah proses pembaruan dilakukan, periksa kembali laporan SLIK untuk memastikan informasi sudah sesuai.
Jika masalah belum terselesaikan, masyarakat dapat meminta bantuan atau menyampaikan pengaduan melalui kanal resmi OJK.
Perlu dipahami bahwa pelunasan tunggakan tidak selalu membuat seluruh riwayat pembayaran masa lalu langsung hilang dari laporan. Yang perlu dipastikan adalah status kewajiban dan informasi kualitas kredit telah diperbarui secara benar.
6. Apakah SLIK Bersih Menjamin Pengajuan KTA Disetujui?
Tidak. Memiliki kolektibilitas lancar merupakan hal positif, tetapi bukan jaminan bahwa pengajuan KTA akan disetujui.
Bank tetap perlu memastikan calon peminjam mempunyai kemampuan membayar cicilan.
Misalnya, seseorang memiliki penghasilan bersih Rp5 juta per bulan dan tidak pernah menunggak pinjaman. Namun, ia sudah memiliki kewajiban cicilan sebesar Rp2,5 juta setiap bulan.
Jika mengajukan KTA dengan cicilan baru Rp1,5 juta, total kewajiban bulanannya menjadi Rp4 juta.
Artinya, sekitar 80% penghasilan bersihnya akan digunakan untuk membayar cicilan.
Meskipun riwayat kreditnya baik, kondisi tersebut dapat menjadi pertimbangan serius bagi bank karena sisa penghasilan untuk memenuhi kebutuhan sehari-hari relatif kecil.
Sebaliknya, calon peminjam dengan penghasilan lebih rendah tetapi beban utang terkendali dapat memiliki profil kemampuan membayar yang berbeda.
Dengan demikian, SLIK yang baik perlu didukung kondisi keuangan yang sehat.
7. Bagaimana Jika Belum Pernah Memiliki Riwayat Kredit?
Tidak memiliki riwayat kredit bukan berarti seseorang mempunyai catatan kredit buruk.
Ada kemungkinan seseorang belum pernah mengajukan pinjaman atau fasilitas pembiayaan yang tercatat dalam SLIK. Kondisi ini berbeda dengan debitur yang memiliki riwayat keterlambatan pembayaran.
Namun, ketiadaan riwayat kredit juga berarti bank memiliki lebih sedikit informasi mengenai perilaku pembayaran calon peminjam.
Dalam situasi tersebut, bank dapat menggunakan informasi lain untuk melakukan penilaian, seperti:
- Penghasilan rutin.
- Masa kerja dan status pekerjaan.
- Mutasi rekening.
- Jumlah kewajiban keuangan.
- Dokumen pendukung lainnya.
Tidak perlu mengambil pinjaman hanya untuk membangun riwayat kredit. Jika memang belum membutuhkan kredit, menjaga kondisi keuangan tetap sehat jauh lebih penting daripada memiliki catatan pinjaman semata.
8. Kapan Sebaiknya Mengajukan KTA Setelah Melunasi Tunggakan?
Tidak ada jaminan bahwa pengajuan KTA langsung disetujui setelah tunggakan dilunasi.
Setelah pembayaran selesai, calon peminjam sebaiknya memastikan lembaga pemberi pinjaman telah melaporkan pembaruan informasi sesuai mekanisme pelaporan yang berlaku.
Sebelum mengajukan KTA kembali, lakukan beberapa pemeriksaan:
- Pastikan seluruh tunggakan telah diselesaikan.
- Simpan bukti pelunasan atau surat keterangan lunas.
- Periksa apakah status kewajiban dalam laporan iDeb sudah diperbarui.
- Pastikan tidak ada pinjaman aktif yang terlewat.
- Evaluasi kembali kemampuan membayar cicilan.
Jika informasi dalam SLIK masih belum sesuai, selesaikan persoalan tersebut terlebih dahulu dengan lembaga yang melaporkan data.
Mengajukan pinjaman berulang kali tanpa memahami penyebab penolakan sebelumnya bukan strategi yang baik. Lebih penting memperbaiki kondisi keuangan dan memastikan informasi kredit sudah benar.
Kesimpulan
SLIK OJK merupakan salah satu sumber informasi penting dalam proses pengajuan Kredit Tanpa Agunan. Melalui sistem ini, bank dapat melihat riwayat fasilitas kredit, kelancaran pembayaran, dan kualitas kredit calon peminjam.
Kolektibilitas 1 menunjukkan kualitas pembayaran yang lancar, sedangkan kolektibilitas 3 sampai 5 menggambarkan kondisi kredit yang semakin bermasalah. Catatan tersebut dapat memengaruhi penilaian risiko ketika seseorang mengajukan KTA.
Namun, SLIK bukan satu-satunya penentu persetujuan. Bank tetap mempertimbangkan penghasilan, status pekerjaan, beban utang, kemampuan membayar, dan kebijakan internal.
Karena itu, sebelum mengajukan KTA, periksa laporan iDeb melalui layanan resmi OJK. Jika menemukan tunggakan atau informasi yang tidak sesuai, selesaikan persoalannya terlebih dahulu.
Riwayat kredit yang sehat bukan sekadar syarat untuk memperoleh pinjaman. Ia juga mencerminkan bagaimana seseorang mengelola kewajiban keuangannya.