


Mengajukan Kredit Tanpa Agunan (KTA) tidak cukup hanya dengan memiliki KTP dan membutuhkan dana. Bank tetap menerapkan sejumlah persyaratan untuk memastikan calon peminjam memiliki identitas yang jelas, penghasilan yang dapat dibuktikan, serta kemampuan membayar cicilan.
Setiap bank dapat menetapkan ketentuan yang berbeda. Ada produk KTA yang ditujukan khusus untuk karyawan tetap, ada yang menerima wiraswasta dan profesional, sementara sebagian lainnya mensyaratkan penghasilan minimum atau hubungan payroll dengan bank.

Karena itu, sebelum mengajukan pinjaman, penting untuk memahami dokumen yang perlu disiapkan, batas penghasilan, dan pengaruh status pekerjaan terhadap peluang persetujuan.
1. Syarat Umum Pengajuan KTA
Secara umum, calon peminjam perlu memenuhi beberapa persyaratan dasar berikut:
- Warga Negara Indonesia (WNI) dan memiliki e-KTP yang masih berlaku.
- Berusia sesuai ketentuan bank, biasanya minimal 21 tahun.
- Memiliki penghasilan yang dapat dibuktikan.
- Memiliki pekerjaan atau sumber pendapatan yang memenuhi kriteria produk.
- Memiliki rekening bank untuk kebutuhan administrasi dan pencairan dana.
- Memenuhi ketentuan domisili atau wilayah layanan bank.
- Memiliki riwayat kredit yang dapat diterima oleh bank.
- Memiliki kemampuan membayar cicilan sesuai hasil analisis kredit.
Persyaratan usia, penghasilan, dan pekerjaan tidak selalu sama pada setiap produk. Ada bank yang menetapkan batas usia maksimal ketika pinjaman berakhir, bukan hanya ketika pengajuan dilakukan.
Sebagai contoh, Maybank KTA mencantumkan usia minimal 21 tahun dan maksimal 55 tahun ketika masa pinjaman berakhir. Sementara itu, produk KTA lain dapat memiliki ketentuan berbeda.
2. Dokumen yang Harus Disiapkan
Dokumen pengajuan KTA bergantung pada jenis pekerjaan dan sumber penghasilan calon peminjam. Karyawan, wiraswasta, dan pekerja profesional dapat diminta melampirkan dokumen yang berbeda.
Berikut daftar dokumen yang umumnya perlu dipersiapkan.
| Dokumen | Kegunaan |
|---|---|
| e-KTP | Memverifikasi identitas calon peminjam. |
| NPWP | Memenuhi ketentuan administrasi perpajakan dan persyaratan produk tertentu. |
| Slip gaji | Membuktikan penghasilan rutin karyawan. |
| Surat keterangan kerja | Memverifikasi perusahaan, jabatan, dan status pekerjaan. |
| Rekening koran atau mutasi rekening | Menunjukkan arus pemasukan dan pengeluaran. |
| Formulir pengajuan | Memuat data pribadi dan informasi pinjaman. |
| Dokumen legalitas usaha | Membuktikan kegiatan usaha bagi wiraswasta. |
| Surat izin praktik | Membuktikan status profesi tertentu. |
Tidak semua dokumen tersebut wajib dilampirkan sekaligus. Bank akan menentukan kelengkapan berdasarkan produk KTA yang dipilih dan profil pemohon.
Dokumen tambahan untuk karyawan
Karyawan biasanya diminta menyiapkan:
- Fotokopi e-KTP.
- Slip gaji terbaru.
- Surat keterangan bekerja atau surat pengangkatan jika diminta.
- Mutasi rekening payroll apabila diperlukan.
- NPWP sesuai ketentuan produk.
Slip gaji dan mutasi rekening memiliki fungsi yang saling melengkapi. Slip gaji menunjukkan besaran pendapatan berdasarkan administrasi perusahaan, sedangkan mutasi rekening membantu bank memeriksa apakah penghasilan tersebut benar-benar diterima.
Dokumen tambahan untuk wiraswasta
Pemilik usaha atau pelaku bisnis dapat diminta menyiapkan:
- Fotokopi e-KTP.
- NPWP jika dipersyaratkan.
- Rekening koran atau mutasi rekening usaha.
- Dokumen legalitas usaha, seperti NIB atau dokumen perizinan lain yang relevan.
- Bukti pendapatan atau laporan keuangan usaha jika diminta.
Bagi wiraswasta, pembuktian penghasilan bisa lebih kompleks karena pendapatan tidak selalu diterima dalam jumlah yang sama setiap bulan. Oleh sebab itu, riwayat transaksi rekening dan dokumen usaha dapat membantu bank memahami aktivitas bisnis serta kestabilan arus kas.
Dokumen tambahan untuk pekerja profesional
Dokter, konsultan, pengacara, dan profesi lain yang memiliki izin praktik dapat diminta melampirkan:
- Fotokopi e-KTP.
- NPWP jika dipersyaratkan.
- Rekening koran atau mutasi rekening.
- Surat izin praktik atau bukti keanggotaan profesi jika relevan.
- Bukti pendapatan dari kegiatan profesional.
Jika penghasilan berasal dari beberapa klien atau tempat praktik, dokumen pendukung transaksi dapat membantu menjelaskan sumber pendapatan.
3. Berapa Penghasilan Minimum untuk Mengajukan KTA?
Tidak ada satu angka penghasilan minimum yang berlaku untuk seluruh produk KTA. Setiap bank menetapkan batas berdasarkan karakteristik produk, segmen nasabah, jumlah pinjaman, dan kebijakan penyaluran kredit.
Sebagai gambaran, beberapa produk perbankan mencantumkan persyaratan berikut:
| Produk | Ketentuan penghasilan yang dipublikasikan |
|---|---|
| Maybank KTA | Minimal Rp4 juta per bulan |
| CIMB Niaga OCTO Loan | Minimal Rp3 juta per bulan |
| Digital KTA Bank Shinhan | Minimal Rp5 juta per bulan, dengan ketentuan kerja sama perusahaan tertentu |
Angka tersebut merupakan contoh persyaratan produk, bukan standar umum industri. Ketentuan dapat berubah dan perlu diperiksa kembali melalui kanal resmi bank sebelum mengajukan pinjaman.
Hal lain yang perlu diperhatikan adalah perbedaan penghasilan kotor dan penghasilan bersih.
Penghasilan kotor merupakan pendapatan sebelum dipotong pajak, iuran, dan kewajiban lainnya. Sementara itu, penghasilan bersih adalah dana yang benar-benar diterima setelah potongan.
Jangan langsung menganggap seluruh penghasilan dapat digunakan untuk membayar cicilan. Biaya hidup, tanggungan keluarga, dan cicilan lain tetap perlu diperhitungkan.
4. Apakah Karyawan Kontrak Bisa Mengajukan KTA?
Status pekerjaan menjadi salah satu aspek penting dalam penilaian pengajuan KTA. Namun, bukan berarti hanya karyawan tetap yang dapat mengajukan pinjaman.
Beberapa bank membuka fasilitas KTA bagi kelompok pekerjaan tertentu, sedangkan produk lain membatasi pengajuan untuk karyawan tetap atau pegawai dari perusahaan yang telah bekerja sama dengan bank.
Berikut gambaran pengaruh status pekerjaan terhadap pengajuan.
| Status pekerjaan | Hal yang perlu diperhatikan |
|---|---|
| Karyawan tetap | Umumnya lebih mudah membuktikan penghasilan dan masa kerja melalui slip gaji serta surat keterangan perusahaan. |
| Karyawan kontrak | Perlu memeriksa apakah bank menerima status kontrak dan apakah masa kerja memenuhi ketentuan. |
| Pegawai pemerintah | Dapat memiliki akses ke produk kredit khusus dengan skema payroll atau kerja sama instansi. |
| Wiraswasta | Perlu membuktikan aktivitas usaha dan kestabilan arus kas. |
| Pekerja profesional | Dapat diminta menunjukkan izin praktik serta bukti pendapatan. |
| Freelancer | Perlu menyiapkan riwayat transaksi dan bukti penghasilan yang konsisten. |
Bagi karyawan kontrak, hal yang perlu diperiksa adalah masa berlaku kontrak dan sisa masa kerja. Bank dapat mempertimbangkan kestabilan pekerjaan serta kemungkinan berlanjutnya pendapatan.
Sementara itu, pekerja lepas atau freelancer sebaiknya menyiapkan mutasi rekening beberapa bulan terakhir, bukti pembayaran dari klien, dan dokumen lain yang menunjukkan aktivitas pekerjaan.
Dengan kata lain, sumber penghasilan yang tidak berasal dari gaji bulanan bukan otomatis menjadi penghalang. Namun, calon peminjam harus dapat membuktikan bahwa pendapatannya cukup dan relatif dapat diandalkan.
5. Apakah Harus Memiliki Kartu Kredit?
Tidak semua pengajuan KTA mensyaratkan kepemilikan kartu kredit.
Sebagian produk dapat diajukan dengan dokumen identitas dan bukti penghasilan. Namun, ada pula produk atau jalur pengajuan yang menggunakan kepemilikan kartu kredit sebagai salah satu kriteria.
Contohnya, Maybank menyediakan ketentuan pengajuan KTA melalui jalur pemegang kartu kredit dengan persyaratan masa keanggotaan dan limit tertentu.
Karena itu, jangan langsung menganggap tidak memiliki kartu kredit membuat seseorang tidak bisa mengajukan KTA. Periksa persyaratan produk yang dituju dan pastikan apakah kartu kredit merupakan syarat wajib atau hanya salah satu jalur pengajuan.
6. Apakah Riwayat Kredit Memengaruhi Persetujuan KTA?
Ya. Kelengkapan dokumen dan penghasilan yang memenuhi batas minimum belum menjamin pengajuan KTA disetujui.
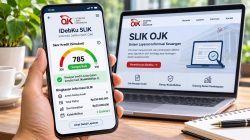
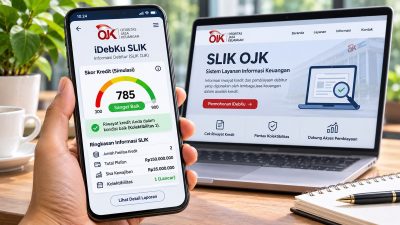
Bank juga dapat memeriksa riwayat kredit calon peminjam melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Informasi ini membantu bank menilai riwayat fasilitas pembiayaan dan kedisiplinan pembayaran calon debitur.
Jika pernah memiliki pinjaman, kartu kredit, atau fasilitas pembiayaan lain, pastikan kewajiban pembayarannya tidak memiliki tunggakan yang belum diselesaikan.
Sebelum mengajukan KTA, calon peminjam dapat memeriksa informasi debitur melalui layanan iDebKu OJK.
Perlu dipahami bahwa SLIK bukan daftar hitam otomatis. Informasi di dalamnya menjadi salah satu bahan pertimbangan lembaga keuangan dalam melakukan analisis kredit. Keputusan akhir tetap berada pada bank berdasarkan kebijakan dan penilaian masing-masing.
7. Bagaimana Cara Mempersiapkan Pengajuan agar Tidak Terhambat?
Setelah memahami persyaratan, ada beberapa langkah praktis yang dapat dilakukan sebelum mengirimkan aplikasi KTA.
Pertama, tentukan produk KTA yang sesuai dengan pekerjaan.
Jangan hanya membandingkan besaran plafon dan bunga. Periksa apakah bank menerima status pekerjaan Anda, berapa penghasilan minimum yang diminta, dan apakah ada ketentuan masa kerja.
Kedua, siapkan dokumen sesuai kategori pekerjaan.
Karyawan sebaiknya menyiapkan slip gaji dan dokumen perusahaan. Wiraswasta perlu menyiapkan dokumen usaha serta mutasi rekening. Pekerja profesional dapat melengkapi dokumen izin praktik dan bukti pendapatan.
Ketiga, pastikan data dokumen konsisten.
Nama, alamat, nomor identitas, dan informasi pekerjaan harus sesuai. Perbedaan data antara formulir, KTP, rekening, dan dokumen pendukung dapat membuat proses verifikasi tertunda.
Keempat, periksa riwayat kredit.
Pastikan tidak ada kewajiban pembayaran yang terlewat. Jika pernah mengalami tunggakan, selesaikan kewajiban tersebut dan periksa pembaruan informasi kredit sebelum mengajukan pinjaman baru.
Kelima, hitung kemampuan membayar cicilan.
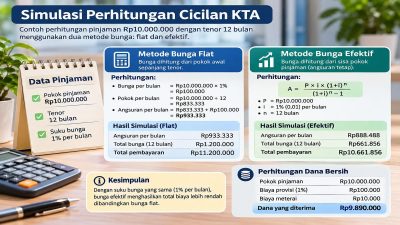
Jangan mengajukan pinjaman hanya karena bank menawarkan plafon besar. Hitung terlebih dahulu jumlah cicilan, biaya hidup, tanggungan, dan kewajiban kredit lainnya.
Sebagai ilustrasi, seseorang dengan penghasilan bersih Rp6 juta per bulan memiliki cicilan berjalan Rp1 juta. Jika mengajukan KTA dengan cicilan baru Rp1,5 juta, total kewajiban cicilannya menjadi Rp2,5 juta atau sekitar 41,7% dari penghasilan bersih.
Angka tersebut bukan batas persetujuan universal. Namun, ilustrasi ini menunjukkan mengapa kemampuan membayar perlu diperiksa sebelum menambah pinjaman.
8. Apa yang Harus Dilakukan Jika Tidak Memenuhi Syarat KTA?
Jika belum memenuhi persyaratan, sebaiknya jangan terburu-buru mengajukan pinjaman ke banyak bank sekaligus.
Periksa terlebih dahulu bagian yang belum sesuai.
- Jika penghasilan belum memenuhi batas minimum, pertimbangkan kembali jumlah pinjaman atau tunggu sampai kondisi pendapatan lebih stabil.
- Jika masa kerja belum cukup, periksa ketentuan minimum masa kerja pada produk lain.
- Jika dokumen belum lengkap, lengkapi bukti penghasilan dan status pekerjaan.
- Jika memiliki tunggakan kredit, selesaikan kewajiban dan periksa kembali informasi debitur.
- Jika berstatus wiraswasta atau freelancer, rapikan pencatatan transaksi dan pisahkan rekening pribadi dengan rekening usaha jika memungkinkan.
Mengajukan KTA dengan data yang tidak benar atau memanipulasi dokumen bukan solusi. Selain berisiko membuat permohonan ditolak, tindakan tersebut dapat menimbulkan persoalan hukum.
Kesimpulan
Syarat pengajuan KTA tidak hanya berkaitan dengan dokumen identitas. Bank juga mempertimbangkan penghasilan, status pekerjaan, masa kerja, riwayat kredit, dan kemampuan calon peminjam dalam membayar cicilan.
Karyawan tetap, karyawan kontrak, wiraswasta, maupun pekerja profesional dapat memiliki jalur pengajuan yang berbeda. Karena itu, penting untuk memilih produk yang sesuai dengan profil pekerjaan dan sumber pendapatan.
Sebelum mengajukan pinjaman, periksa persyaratan terbaru melalui situs atau kanal resmi bank. Siapkan dokumen yang relevan, pastikan informasi yang diberikan benar, dan hitung kemampuan membayar secara realistis.
KTA memang tidak membutuhkan agunan berupa aset, tetapi bukan berarti persetujuannya tanpa penilaian. Bank tetap perlu memastikan bahwa pinjaman tersebut dapat dibayar kembali sesuai perjanjian.
BACA ARTIKEL BERKAITAN LAINNYA :