


Memahami Kredit Tanpa Agunan (KTA)
Pinjaman tanpa jaminan memang menawarkan kemudahan akses dana. Namun, sebelum mengajukannya, calon debitur perlu memahami biaya, kewajiban pembayaran, dan risiko yang menyertainya.
Kebutuhan dana dapat muncul kapan saja. Mulai dari biaya pendidikan, renovasi rumah, kebutuhan kesehatan, hingga keperluan mendesak yang tidak dapat ditunda.

Bagi masyarakat yang membutuhkan pinjaman tetapi tidak memiliki aset untuk dijadikan jaminan, Kredit Tanpa Agunan (KTA) dapat menjadi salah satu pilihan pembiayaan.
Produk ini menawarkan akses pinjaman tanpa mengharuskan nasabah menyerahkan aset seperti rumah, tanah, atau kendaraan sebagai jaminan. Meski demikian, kemudahan tersebut bukan berarti pinjaman dapat diperoleh tanpa persyaratan atau tanpa risiko.
Lantas, apa sebenarnya Kredit Tanpa Agunan, bagaimana cara kerjanya, dan apa saja yang perlu diperhatikan sebelum mengajukannya?
Apa Itu Kredit Tanpa Agunan (KTA)?
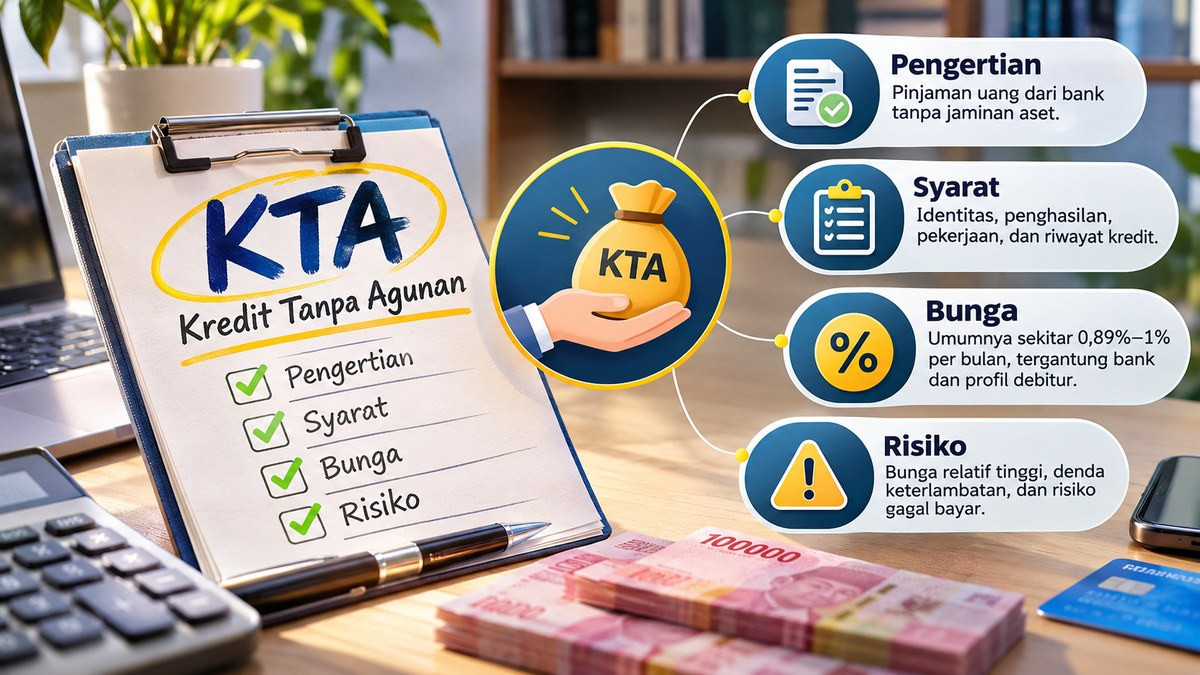
Kredit Tanpa Agunan atau KTA adalah fasilitas pinjaman yang diberikan oleh bank kepada nasabah tanpa mensyaratkan penyerahan aset sebagai jaminan kredit.
Dalam produk ini, bank memberikan sejumlah dana kepada peminjam untuk digunakan sesuai kebutuhan. Sebagai gantinya, peminjam wajib mengembalikan dana tersebut beserta bunga dan biaya lain yang telah disepakati dalam perjanjian kredit.
Menurut Otoritas Jasa Keuangan (OJK), KTA merupakan salah satu bentuk kredit yang diberikan bank dalam bentuk uang tunai tanpa agunan. Penggunaannya dapat mencakup berbagai kebutuhan, seperti pendidikan, renovasi rumah, modal kerja, dan keperluan lainnya.
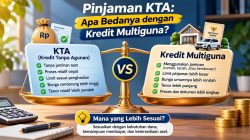
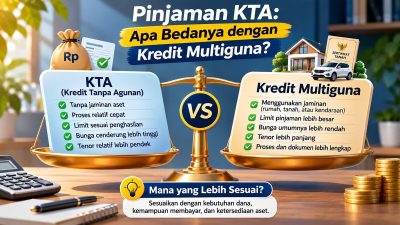
Berbeda dengan kredit beragunan, seperti Kredit Pemilikan Rumah (KPR), KTA tidak mengharuskan peminjam menjaminkan aset tertentu kepada bank.
Namun, bank tetap melakukan penilaian terhadap calon debitur sebelum menyetujui permohonan pinjaman. Penilaian tersebut umumnya mencakup penghasilan, pekerjaan, riwayat kredit, dan kemampuan membayar cicilan.
Dengan demikian, KTA bukan pinjaman tanpa syarat, melainkan pinjaman tanpa jaminan aset.
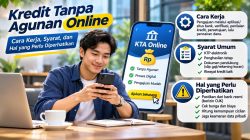
Bagaimana Cara Kerja KTA?
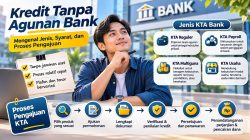
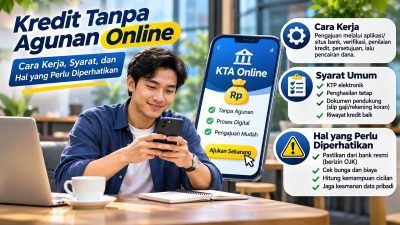
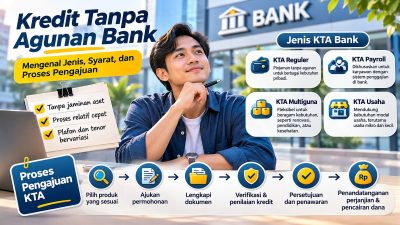
Secara umum, mekanisme KTA berlangsung melalui beberapa tahapan.
- Pengajuan pinjaman
Calon debitur mengajukan permohonan pinjaman kepada bank dengan menentukan jumlah dana dan jangka waktu pembayaran yang diinginkan.
- Penilaian kelayakan kredit
Bank memeriksa identitas, penghasilan, pekerjaan, serta riwayat kredit calon debitur untuk menilai kemampuan dan risiko pembayaran.
- Persetujuan pinjaman
Jika permohonan disetujui, bank menetapkan jumlah pinjaman, suku bunga, tenor, cicilan bulanan, serta biaya yang berlaku.
- Pencairan dana
Dana pinjaman dicairkan ke rekening debitur setelah persyaratan dan perjanjian kredit dipenuhi.
- Pembayaran cicilan
Debitur membayar angsuran secara berkala sesuai jadwal yang telah disepakati hingga seluruh kewajiban kredit dilunasi.
Sebagai ilustrasi, seseorang mengajukan KTA sebesar Rp20 juta dengan tenor 24 bulan. Jika permohonannya disetujui, ia harus membayar cicilan setiap bulan selama dua tahun, sesuai perhitungan bunga dan biaya yang ditetapkan bank.
Apa Saja Syarat Mengajukan KTA?
Persyaratan KTA dapat berbeda antara satu bank dan bank lainnya. Namun, secara umum, calon debitur perlu memenuhi beberapa ketentuan berikut.
| Persyaratan | Keterangan |
|---|---|
| Identitas diri | KTP yang masih berlaku |
| Usia | Memenuhi batas usia minimum dan maksimum bank |
| Penghasilan | Memiliki penghasilan tetap atau sumber pendapatan yang dapat diverifikasi |
| Pekerjaan | Karyawan, profesional, atau wiraswasta sesuai ketentuan bank |
| Rekening bank | Rekening untuk pencairan dana dan pembayaran cicilan |
| Riwayat kredit | Memiliki profil kredit yang memenuhi penilaian bank |
| Dokumen pendukung | NPWP, slip gaji, rekening koran, atau dokumen usaha sesuai kebutuhan |
Bank juga dapat menetapkan penghasilan minimum, masa kerja minimum, dan batas maksimum pinjaman berdasarkan profil calon debitur.
Apakah KTA Bisa Diajukan oleh Pekerja Freelance?
Pekerja freelance atau wiraswasta tetap memiliki peluang mengajukan KTA, bergantung pada kebijakan bank.
Namun, karena penghasilan mereka tidak selalu tetap setiap bulan, bank dapat meminta dokumen tambahan untuk memverifikasi pendapatan.
Dokumen tersebut dapat berupa rekening koran, laporan keuangan sederhana, bukti transaksi usaha, atau dokumen lain yang menunjukkan kemampuan membayar.
Bagi pekerja dengan pendapatan tidak tetap, kemampuan membayar cicilan menjadi aspek yang perlu diperhitungkan secara lebih hati-hati.
Berapa Bunga Kredit Tanpa Agunan?
Suku bunga merupakan salah satu komponen utama yang menentukan besarnya biaya pinjaman KTA.
Besaran bunga tidak selalu sama untuk setiap nasabah. Bank dapat menetapkan suku bunga berdasarkan jumlah pinjaman, tenor, penghasilan, status nasabah, dan hasil penilaian kredit.
Sebagai gambaran, beberapa produk KTA perbankan menawarkan bunga mulai dari sekitar 0,89% hingga lebih dari 1% per bulan. Angka tersebut merupakan contoh penawaran produk tertentu, bukan standar bunga seluruh KTA di Indonesia.
Hal yang tidak kalah penting adalah metode perhitungan bunga, karena bunga yang terlihat kecil belum tentu menghasilkan total pembayaran yang rendah.
1. Bunga flat
Bunga flat dihitung berdasarkan jumlah pokok pinjaman awal selama masa kredit.
Karena dasar perhitungannya tidak berkurang mengikuti sisa utang, jumlah bunga yang dibayarkan setiap bulan cenderung tetap.
2. Bunga efektif
Bunga efektif dihitung berdasarkan sisa pokok pinjaman.
Seiring berkurangnya utang, jumlah bunga yang dibebankan juga menurun, dengan asumsi suku bunga dan jadwal pembayaran tetap.
3. Bunga anuitas
Dalam metode anuitas, total cicilan umumnya tetap setiap bulan, tetapi komposisi pembayaran pokok dan bunga berubah.
Pada awal masa kredit, porsi bunga biasanya lebih besar. Seiring waktu, porsi pembayaran pokok semakin besar.
Karena itu, calon debitur perlu membandingkan bukan hanya persentase bunga, tetapi juga metode perhitungan dan total biaya pinjaman.
Simulasi Cicilan KTA Rp20 Juta
Untuk memahami bagaimana bunga memengaruhi biaya pinjaman, berikut ilustrasi sederhana menggunakan bunga flat sebesar 1% per bulan.
| Komponen | Nilai |
|---|---|
| Jumlah pinjaman | Rp20.000.000 |
| Bunga flat per bulan | 1% |
| Tenor | 24 bulan |
| Total bunga | Rp4.800.000 |
| Total pembayaran | Rp24.800.000 |
| Cicilan per bulan | Rp1.033.333 |
Dalam simulasi tersebut, debitur meminjam Rp20 juta dan membayar kembali sekitar Rp24,8 juta selama dua tahun.
Artinya, total bunga mencapai Rp4,8 juta, belum termasuk biaya administrasi, provisi, asuransi, atau biaya lain jika dikenakan oleh bank.
Simulasi ini hanya ilustrasi matematis. Angka cicilan dan biaya aktual dapat berbeda berdasarkan produk serta ketentuan bank.
Biaya Lain yang Perlu Diperhatikan
Bunga bukan satu-satunya biaya dalam pengajuan KTA. Beberapa produk juga mengenakan biaya tambahan.
Biaya administrasi
Biaya untuk pemrosesan dan pengelolaan administrasi pinjaman.
Biaya provisi
Biaya yang umumnya dihitung berdasarkan persentase tertentu dari jumlah pinjaman. Dalam beberapa produk, biaya ini dipotong langsung dari dana pencairan.
Premi asuransi
Sebagian produk KTA dapat mensyaratkan atau menawarkan asuransi untuk perlindungan terhadap risiko tertentu sesuai ketentuan polis.
Denda keterlambatan
Biaya yang dapat dikenakan apabila debitur tidak membayar cicilan sesuai jadwal.
Biaya pelunasan dipercepat
Beberapa produk dapat mengenakan biaya apabila debitur melunasi pinjaman sebelum tenor berakhir.
Karena itu, sebelum menandatangani perjanjian, calon debitur sebaiknya memeriksa jumlah dana bersih yang diterima, total pembayaran hingga lunas, dan seluruh biaya yang mungkin timbul.
Apa Saja Risiko Kredit Tanpa Agunan?
Kemudahan memperoleh dana melalui KTA tetap disertai sejumlah risiko yang perlu dipahami.
1. Beban bunga dan biaya relatif tinggi
Karena tidak memiliki jaminan aset, KTA dapat memiliki suku bunga lebih tinggi dibandingkan beberapa jenis kredit beragunan.
Hal ini membuat total biaya pinjaman perlu diperhitungkan secara cermat, terutama jika tenor cukup panjang.
2. Risiko gagal bayar
Jika penghasilan menurun atau terjadi keadaan darurat, debitur mungkin mengalami kesulitan membayar cicilan.
Keterlambatan pembayaran dapat menimbulkan denda dan memperburuk kondisi keuangan.
3. Riwayat kredit dapat memburuk
Kegagalan memenuhi kewajiban kredit dapat memengaruhi catatan kredit debitur dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
Riwayat kredit yang buruk dapat menjadi pertimbangan dalam pengajuan pembiayaan berikutnya.
4. Tekanan terhadap arus kas
Cicilan KTA merupakan kewajiban rutin yang harus dibayar meskipun pendapatan mengalami penurunan.
Jika jumlah cicilan terlalu besar dibandingkan penghasilan, pinjaman dapat mengurangi kemampuan memenuhi kebutuhan sehari-hari.
5. Risiko menggunakan pinjaman untuk menutup utang lain
Mengajukan KTA untuk membayar pinjaman sebelumnya dapat menjadi solusi dalam kondisi tertentu, misalnya jika restrukturisasi menghasilkan biaya yang lebih rendah.
Namun, jika dilakukan tanpa perhitungan, langkah tersebut dapat memindahkan masalah utang ke masa depan dan memperbesar total kewajiban.
Kapan KTA Sebaiknya Digunakan?
KTA dapat dipertimbangkan ketika kebutuhan dana cukup penting, sumber pembayaran kembali jelas, dan cicilan masih berada dalam batas kemampuan keuangan.
Sebaliknya, KTA perlu dipertimbangkan secara lebih hati-hati jika digunakan untuk membiayai konsumsi yang tidak mendesak, memenuhi gaya hidup, atau menutup kekurangan penghasilan yang terus berulang.
Sebelum mengajukan pinjaman, calon debitur dapat melakukan beberapa langkah berikut:
- Menghitung kebutuhan dana secara realistis.
- Membandingkan beberapa produk KTA dari bank yang berbeda.
- Memeriksa total biaya pinjaman, bukan hanya bunga.
- Menghitung kemampuan membayar cicilan setelah kebutuhan pokok terpenuhi.
- Menyiapkan dana cadangan untuk menghadapi penurunan pendapatan.
- Membaca seluruh ketentuan dalam perjanjian kredit.
Pada akhirnya, keputusan mengambil KTA sebaiknya didasarkan pada kemampuan membayar, bukan semata-mata pada besarnya dana yang dapat dicairkan.
Kesimpulan
Kredit Tanpa Agunan merupakan salah satu alternatif pembiayaan yang memberikan akses dana tanpa mengharuskan peminjam menjaminkan aset.
Produk ini dapat membantu memenuhi kebutuhan tertentu, tetapi tetap memiliki konsekuensi berupa bunga, biaya tambahan, dan kewajiban pembayaran berkala.
Memahami KTA bukan hanya soal mengetahui cara memperoleh pinjaman. Lebih dari itu, calon debitur perlu memahami bagaimana pinjaman memengaruhi kondisi keuangan dalam jangka pendek maupun jangka panjang.
Sebab, kemudahan memperoleh dana baru benar-benar bermanfaat ketika diikuti kemampuan mengelola dan mengembalikannya.
Catatan penting: Simulasi bunga dalam artikel menggunakan asumsi flat 1% per bulan. Untuk versi final, kita perlu memastikan bagian bunga tidak membuat pembaca keliru menyamakan bunga flat dengan bunga efektif tahunan.
Sumber Rujukan:
- OJK, pengertian KTA dan karakteristik kredit tanpa agunan.
- Maybank Indonesia, contoh ketentuan bunga, tenor, dan biaya KTA.
- OJK, transparansi informasi bunga, biaya, dan risiko kredit.