


Realita Pasar Modal Indonesia
Pasar modal tidak hanya mempertemukan perusahaan yang membutuhkan dana dengan investor yang mencari peluang keuntungan. Ia juga mempertemukan dua hal yang lebih mendasar: harapan terhadap masa depan dan kepercayaan terhadap aturan permainan.
Ketika investor membeli saham, mereka tidak semata-mata membeli prospek laba sebuah perusahaan. Mereka juga mempertaruhkan keyakinan bahwa informasi tersedia secara memadai, harga terbentuk secara wajar, kepemilikan dapat ditelusuri, dan pelanggaran akan ditindak tanpa pandang bulu.

Di titik inilah pasar modal Indonesia sedang menghadapi ujian yang lebih besar daripada sekadar fluktuasi indeks. Persoalannya adalah apakah pasar mampu meyakinkan investor bahwa pertumbuhan ekonomi dan besarnya kapitalisasi pasar berjalan seiring dengan kualitas tata kelola.
Bukan sekadar guncangan indeks
Pada 15 Oktober 2026, Morgan Stanley Capital International (MSCI) mengumumkan konsultasi atas usulan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. MSCI menyebut kekhawatiran pelaku pasar mengenai transparansi struktur kepemilikan saham dan dugaan aktivitas perdagangan terkoordinasi. Pengumuman tersebut bukan keputusan final. MSCI menjadwalkan keputusan akhir paling lambat pada 30 Juni 2027, setelah periode konsultasi yang dibuka hingga 30 April 2027. <Cite refs={[“turn200266search1”]}/>
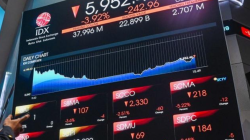
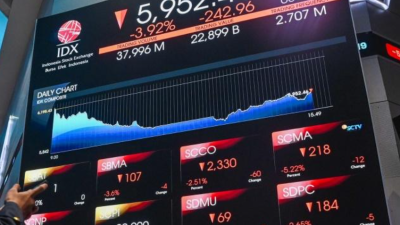
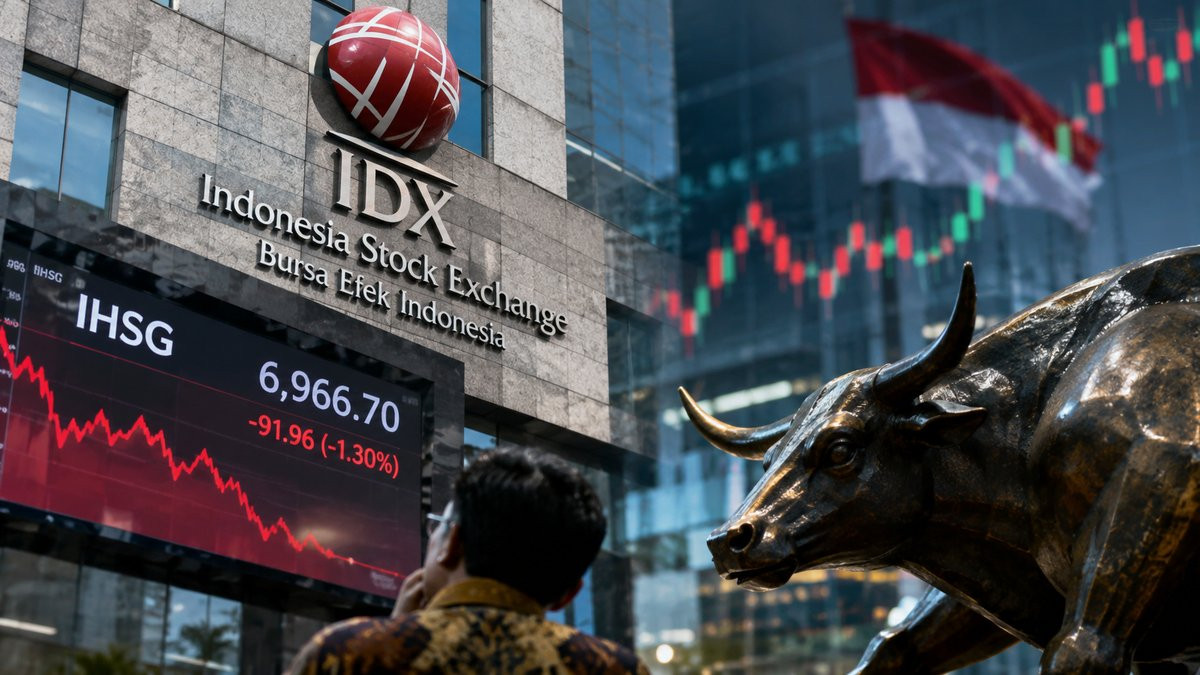
Namun, respons pasar menunjukkan bahwa persoalan kepercayaan tidak bisa diperlakukan sebagai isu administratif. Pada 16 Oktober 2026, IHSG anjlok sekitar 11,6 persen dan perdagangan sempat dihentikan sementara setelah indeks turun tajam pada awal sesi. Reuters juga melaporkan bahwa tekanan pasar telah memperbesar kekhawatiran terhadap arus modal asing dan prospek pasar Indonesia.
Penurunan indeks tentu tidak dapat dijelaskan oleh satu faktor saja. Pergerakan pasar dipengaruhi kondisi global, ekspektasi investor, valuasi, likuiditas, dan berbagai risiko domestik. Tetapi ketika lembaga penyedia indeks global secara terbuka mempertanyakan investability sebuah pasar, persoalannya melampaui sentimen harian.
Pasar sedang diminta menjawab pertanyaan yang mendasar: apakah investor dapat mengetahui secara cukup jelas apa yang mereka beli, siapa yang mengendalikan saham, dan apakah harga yang terbentuk mencerminkan mekanisme pasar yang sehat?
Transparansi bukan sekadar membuka data
OJK, Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) telah mengumumkan sejumlah langkah reformasi. Di antaranya peningkatan keterbukaan kepemilikan saham di atas 1 persen, pengelompokan investor yang lebih terperinci, publikasi High Shareholding Concentration (HSC), serta peta jalan peningkatan ketentuan minimum free float menjadi 15 persen secara bertahap.
Langkah tersebut penting. Data kepemilikan yang lebih terbuka dapat membantu investor menilai konsentrasi saham, memperkirakan saham yang benar-benar tersedia untuk diperdagangkan, dan mengenali risiko ketika kepemilikan terkonsentrasi pada kelompok tertentu.
Tetapi transparansi tidak selesai ketika data dipublikasikan. Data harus akurat, konsisten, mudah diakses, dapat dibandingkan, dan cukup mutakhir untuk mendukung keputusan.
BEI, misalnya, telah menyediakan halaman data kepemilikan saham, termasuk pemegang saham di atas 1 persen, pemegang saham di atas 5 persen, serta kepemilikan berdasarkan tipe dan klasifikasi investor. Namun, BEI juga menyatakan bahwa data tersebut bersumber dari KSEI dan tidak memberikan jaminan atas keakuratan, kelengkapan, maupun ketepatan waktu penyediaannya.
Catatan ini memperlihatkan tantangan yang sering luput dari perdebatan publik. Infrastruktur keterbukaan perlu disertai tata kelola data yang jelas: siapa bertanggung jawab atas kualitasnya, kapan data diperbarui, bagaimana perbedaan data diselesaikan, dan bagaimana investor dapat menelusuri informasi hingga sumber yang dapat dipertanggungjawabkan.
Transparansi yang hanya menambah jumlah dokumen berisiko menjadi keterbukaan formal. Transparansi yang sesungguhnya mengurangi ketidakpastian.
Penegakan hukum harus terlihat, konsisten, dan dapat diuji
Di sisi lain, penegakan hukum merupakan fondasi integritas pasar. Investor tidak menuntut pasar tanpa risiko. Mereka membutuhkan kepastian bahwa risiko berasal dari kegiatan usaha dan dinamika ekonomi, bukan dari manipulasi yang dibiarkan atau pelanggaran yang tidak ditindak.
Pada 21 Oktober 2026, OJK menyatakan bahwa reformasi pasar modal difokuskan pada transparansi, integritas, likuiditas, tata kelola, dan penegakan hukum. OJK juga menyampaikan bahwa kapitalisasi pasar Indonesia berada di sekitar US$589 miliar dan jumlah investor mencapai 31,1 juta. Dalam periode 12 bulan hingga Juni 2026, perusahaan tercatat mencatat pertumbuhan pendapatan 15,9 persen dan laba bersih 16,3 persen.
Angka-angka tersebut menunjukkan bahwa pasar modal Indonesia memiliki skala dan basis investor yang berarti. Namun, besarnya pasar tidak otomatis menjamin kualitasnya. Jumlah investor yang bertambah justru memperbesar tanggung jawab regulator untuk memastikan bahwa perlindungan investor berkembang seiring dengan ekspansi pasar.
OJK juga menyampaikan pengenaan sanksi administratif sekitar Rp2,1 triliun dalam kasus yang melibatkan perdagangan saham DSSA, BREN, dan CUAN. Menurut OJK, pemeriksaan kasus-kasus tersebut telah berlangsung sebelum pengumuman MSCI, sebagai bagian dari pengawasan dan penegakan hukum yang berkelanjutan.
Keterangan itu penting agar publik tidak terburu-buru menyimpulkan bahwa seluruh tindakan penegakan hukum merupakan respons mendadak terhadap tekanan MSCI. Penegakan hukum harus dinilai berdasarkan proses, bukti, konsistensi, dan hasilnya, bukan semata-mata berdasarkan momentum pengumuman.
Publikasi sanksi dapat memperkuat akuntabilitas. Namun, ukuran keberhasilannya bukan jumlah denda yang diumumkan. Ukurannya adalah apakah pelanggaran dapat dicegah, apakah proses pemeriksaan berlangsung kredibel, apakah sanksi diterapkan secara konsisten, dan apakah investor memperoleh perlindungan yang nyata.
Denda besar tidak otomatis berarti pasar telah bersih. Ia baru menjadi bagian dari perbaikan apabila diikuti perubahan perilaku dan penurunan risiko pelanggaran.
Kepercayaan tidak dibangun dengan satu pengumuman
OJK menyatakan telah melakukan komunikasi dan pertemuan dengan MSCI sebanyak 16 kali sepanjang Februari hingga Oktober 2026. Regulator juga menegaskan bahwa reformasi tidak berhenti pada penyempurnaan regulasi atau pengumuman kebijakan, tetapi harus menghasilkan peningkatan nyata dan terukur.
Pernyataan tersebut mengandung prinsip yang tepat. Kepercayaan investor tidak dapat dipulihkan hanya melalui konferensi pers, komitmen, atau penjelasan bahwa fundamental ekonomi Indonesia tetap kuat.
Kepercayaan tumbuh ketika kebijakan menghasilkan bukti yang dapat diamati. Misalnya, ketika data kepemilikan menjadi lebih terang; ketika saham dengan konsentrasi kepemilikan tinggi dapat diidentifikasi; ketika free float benar-benar mencerminkan saham yang tersedia untuk diperdagangkan; ketika pengawasan terhadap perdagangan tidak wajar berjalan konsisten; dan ketika perusahaan tercatat memenuhi standar keterbukaan tanpa pengecualian yang mengaburkan informasi material.
MSCI sendiri telah menekankan bahwa pengumuman reformasi perlu diikuti implementasi yang konsisten dan dampak yang berkelanjutan. Pada Juli 2026, MSCI juga mempertahankan sejumlah pembatasan terhadap sekuritas Indonesia, termasuk pembekuan kenaikan Foreign Inclusion Factor dan jumlah saham, serta tidak menerapkan penambahan sekuritas ke indeks investasinya sampai pemberitahuan lebih lanjut.
Dengan kata lain, pasar tidak hanya dinilai dari apa yang dijanjikan, tetapi dari apa yang benar-benar berubah.
Menjaga klasifikasi, atau memperbaiki kualitas pasar?
Pemerintah dan regulator tentu memiliki kepentingan untuk mempertahankan posisi Indonesia sebagai pasar berkembang. Perubahan klasifikasi dapat memengaruhi persepsi investor global dan berpotensi mengubah alokasi dana yang menggunakan indeks sebagai acuan.
Namun, mempertahankan label Emerging Market tidak seharusnya menjadi tujuan tunggal reformasi. Jika seluruh energi diarahkan hanya untuk menghindari penurunan klasifikasi, Indonesia berisiko memperlakukan persoalan struktural sebagai masalah komunikasi.
Tujuan yang lebih penting adalah membangun pasar yang layak dipercaya, terlepas dari label yang diberikan lembaga indeks mana pun.
Pasar modal yang sehat tidak hanya menarik dana masuk. Ia juga mampu memastikan bahwa dana tersebut berhadapan dengan mekanisme perdagangan yang adil, informasi yang dapat dipercaya, dan perlindungan hukum yang efektif. Investor domestik, terutama investor ritel yang jumlahnya terus bertambah, memiliki kepentingan yang sama besarnya dengan investor institusional asing.
Di sinilah reformasi perlu diuji melalui ukuran yang konkret: kualitas keterbukaan kepemilikan, ketepatan waktu data, kecukupan free float, efektivitas pengawasan, konsistensi sanksi, dan kemampuan regulator menjelaskan hasil kerjanya kepada publik.
Persimpangan yang menentukan
Pasar modal Indonesia memiliki modal penting: skala ekonomi, perusahaan tercatat, basis investor yang besar, dan ruang pertumbuhan yang masih luas. Tetapi modal tersebut tidak cukup apabila integritas pasar dipandang sebagai pekerjaan tambahan, bukan sebagai prasyarat.
Persimpangan yang dihadapi Indonesia bukan pilihan antara optimisme dan pesimisme. Ini pilihan antara menjadikan tekanan eksternal sebagai gangguan sementara atau menggunakannya sebagai dorongan untuk memperbaiki fondasi pasar.
Transparansi harus membuat informasi lebih terang. Penegakan hukum harus membuat aturan lebih bermakna. Reformasi harus membuat investor lebih mampu menilai risiko, bukan sekadar lebih sering mendengar janji.
Pada akhirnya, kepercayaan investor tidak dapat diminta sebagai bentuk dukungan kepada pasar Indonesia. Kepercayaan harus diperoleh melalui bukti bahwa pasar ini bekerja secara adil, terbuka, dan dapat dipertanggungjawabkan.
Indonesia tidak cukup hanya meyakinkan dunia bahwa pasar modalnya besar. Indonesia harus menunjukkan bahwa pasar tersebut layak dipercaya.
Gagasan boleh menjanjikan. Pasar yang sehat harus membuktikannya.